Eine Briefkastenfirma ist nicht per se illegal. Entscheidend sind Zweck, der tatsächliche Ort der Geschäftsleitung nach § 10 AO und die wirtschaftliche Substanz der Gesellschaft. Fehlt diese Substanz und dient die Konstruktion nur der Steuerverschleierung oder Geldwäsche, drohen Nachzahlungen, steuerlicher Durchgriff und im schlimmsten Fall strafrechtliche Konsequenzen.
Kurz gesagt:
- Eine Briefkastenfirma ist rechtlich nur problematisch, wenn die tatsächliche Geschäftsleitung nur auf dem Papier besteht und keine echte wirtschaftliche Substanz vorhanden ist.
- Die Steuerpflicht in Deutschland richtet sich vor allem nach dem Ort der Geschäftsleitung gemäß § 10 AO, unabhängig vom offiziellen Sitz im Ausland.
- Bei fehlender Substanz können Steuerbehörden Nachzahlungen, steuerlichen Durchgriff und strafrechtliche Konsequenzen verhängen, besonders bei Nachweis von Gestaltungsmissbrauch.
- Für eine legitime Auslandsgesellschaft sind echte Verträge, echtes Personal und eine tatsächliche operative Tätigkeit notwendig, um eine Missbrauchsvermutung zu vermeiden.
- Für kurzfristige und echte Geschäftstätigkeiten ist eine deutsche Gesellschaft mit Substanz die risikoärmere Alternative zu einer Briefkastenfirma.
Inhaltsverzeichnis
- Was genau ist eine Briefkastenfirma und wie unterscheiden Juristen die Begriffe?
- Rechtliche Rahmenbedingungen für eine Briefkastenfirma in Deutschland
- Wie das Finanzamt Fälle bewertet: steuerliche Folgen und Prüfindikatoren
- Risiken über die Steuern hinaus: Strafrecht, Zivilrecht und Reputation
- Wann ist die Nutzung einer solchen Struktur legal? Beispiele legitimer Anwendungsfälle
- Substanz und Nachweise: Welche Dokumente einer Prüfung standhalten
- Praktische Compliance-Checkliste vor Gründung oder Nutzung einer Auslandsgesellschaft
- Redaktionelle Bewertung: Für welche Unternehmer lohnt sich das Risiko?
- Schnell startklar statt langwierig gründen: Die Alternative von Gmbh-kauf
- Quellen
- FAQ
Was genau ist eine Briefkastenfirma und wie unterscheiden Juristen die Begriffe?
Umgangssprachlich meint „Briefkastenfirma“ eine Gesellschaft, die außer einer Postadresse nichts an ihrem Sitz vorweisen kann. Juristen und Finanzbehörden sprechen präziser von einer „Basisgesellschaft“ oder „Domizilgesellschaft“. Beide Begriffe beschreiben eine Firma ohne eigenes Personal, ohne Büroräume mit tatsächlicher Nutzung und ohne operative Geschäftstätigkeit am eingetragenen Sitz.
Typisch für solche Konstruktionen sind wenige, klar erkennbare Merkmale:
- Eintragung erfolgt oft in Staaten mit niedriger Besteuerung oder laxer Offenlegungspflicht
- Kein eigenes Personal, keine echten Büroräume, keine Telefonleitung mit tatsächlicher Nutzung
- Entscheidungen fallen woanders, meist am Sitz der Muttergesellschaft oder beim wirtschaftlich Berechtigten
- Geschäftszweck bleibt vage oder beschränkt sich auf das Halten von Vermögenswerten und Beteiligungen
Nicht jede Gesellschaft mit schlanker Struktur ist automatisch eine Basisgesellschaft im kritischen Sinn. Eine Holding, die Beteiligungen verwaltet und dafür Beschlüsse dokumentiert nachvollziehbar fasst, unterscheidet sich rechtlich deutlich von einer funktionslosen Hülle. Auch eine Projektgesellschaft, die für ein konkretes, zeitlich begrenztes Vorhaben gegründet wird, gilt als legitime Struktur, solange sie ihren Zweck tatsächlich erfüllt. Die Rechtsprechung des Bundesfinanzhofs zieht die Grenze genau dort: bei der Frage, ob eine Gesellschaft wirtschaftlich real handelt oder nur auf dem Papier existiert.
Rechtliche Rahmenbedingungen für eine Briefkastenfirma in Deutschland
Wer den Begriff „briefkastenfirma deutschland rechtlich“ sucht, will wissen, welche Paragraphen tatsächlich greifen. Es sind vor allem drei Normen der Abgabenordnung, die den Rahmen setzen.
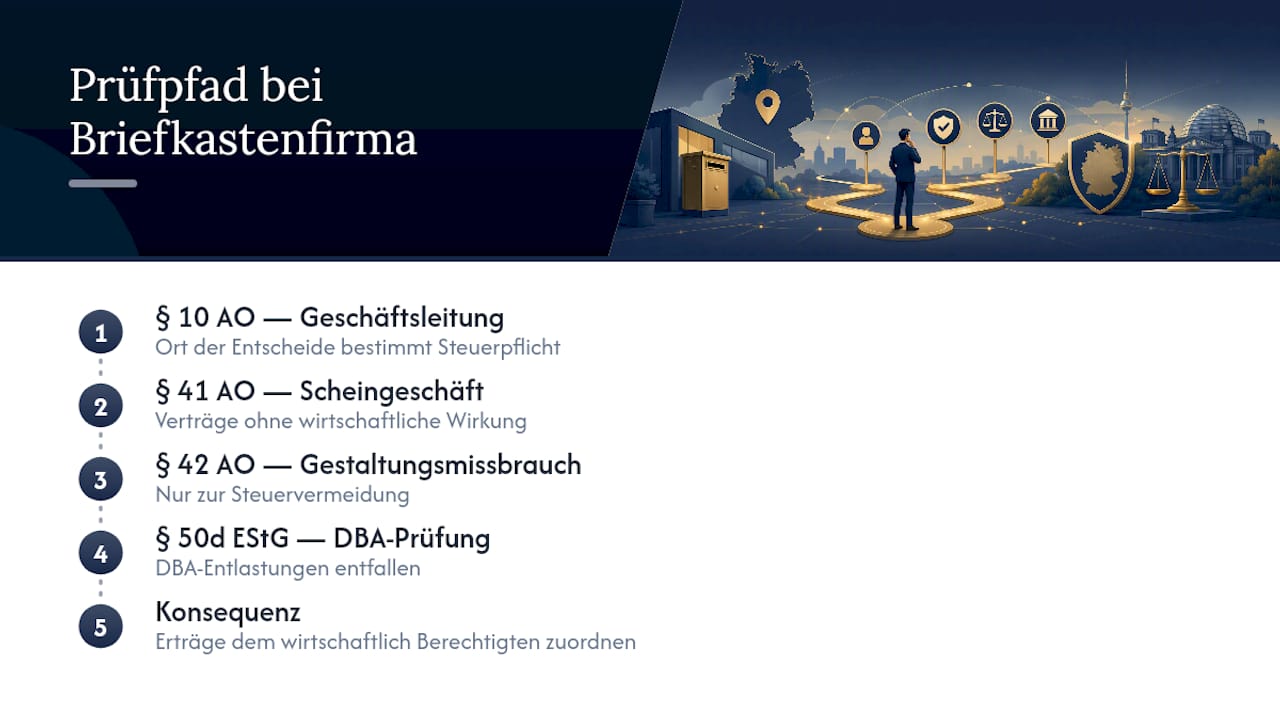
Der wichtigste ist § 10 AO, der Ort der Geschäftsleitung. Fällt der Ort, an dem die maßgeblichen unternehmerischen Entscheidungen getroffen werden, in Deutschland, ist die Gesellschaft hier unbeschränkt steuerpflichtig. Das gilt unabhängig davon, wo die Firma formal eingetragen wurde. Eine Gesellschaft auf den Cayman Islands, deren Geschäftsführer aber von Frankfurt aus jede relevante Entscheidung trifft, zahlt nach dieser Logik in Deutschland Steuern.
Dazu kommen zwei Missbrauchsvorschriften: § 41 AO regelt das Scheingeschäft, also Verträge, die nur zum Schein geschlossen wurden und keine echte wirtschaftliche Wirkung entfalten sollen. § 42 AO greift bei Gestaltungsmissbrauch, wenn eine rechtliche Konstruktion ausschließlich dazu dient, Steuern zu sparen, ohne dass ein wirtschaftlicher Grund dahintersteht. In solchen Fällen erfolgt der steuerliche Durchgriff: Das Finanzamt behandelt die Gesellschaft steuerlich so, als gäbe es sie nicht, und rechnet die Erträge direkt dem wirtschaftlich Berechtigten zu. § 50d EStG verschärft das zusätzlich, indem er Entlastungen nach Doppelbesteuerungsabkommen versagt, wenn die zwischengeschaltete Gesellschaft keine eigene wirtschaftliche Tätigkeit ausübt.
Parallel dazu wirkt das Geldwäschegesetz. Seit der Einführung des Transparenzregisters müssen Gesellschaften ihre wirtschaftlich Berechtigten offenlegen. Banken, Notare und Steuerberater sind als Verpflichtete dazu angehalten, diese Angaben zu prüfen und Auffälligkeiten zu melden. Das hat die Anonymität, die Basisgesellschaften früher versprachen, spürbar eingeschränkt.
Auf europäischer Ebene ziehen ATAD-Richtlinien und die OECD-BEPS-Initiativen die Schlinge weiter zu. Sie verpflichten Mitgliedstaaten, Mindestanforderungen an wirtschaftliche Substanz durchzusetzen, bevor Steuervorteile grenzüberschreitend anerkannt werden. Der Bundestag hat diese Entwicklung in einem Sachstandsbericht dokumentiert und macht deutlich: Legitime Gründe für einen Auslandssitz existieren weiterhin, aber der politische Druck zur Bekämpfung von Missbrauch wächst kontinuierlich.
Wichtig für die Praxis: Weder § 41 noch § 42 AO setzen Vorsatz zwingend voraus. Schon eine unklare Dokumentation der Geschäftsleitung kann ausreichen, um Zweifel an der Substanz zu wecken und eine Betriebsprüfung auszulösen.
Wie das Finanzamt Fälle bewertet: steuerliche Folgen und Prüfindikatoren
Betriebsprüfer arbeiten nach einem relativ konstanten Muster, wenn sie eine Auslandsstruktur unter die Lupe nehmen.
- Ort der Geschäftsleitung klären. Wo wurden Verträge unterschrieben? Wer hat die letzte Entscheidung getroffen und von welchem Ort aus? Reisebewegungen und E-Mail-Verläufe fließen hier oft ein.
- Zahlungsflüsse nachvollziehen. Auffällig ist es, wenn Gelder ohne erkennbare Gegenleistung zwischen verbundenen Gesellschaften wandern oder Rechnungen ohne dazugehörige Leistung gestellt werden.
- Operative Tätigkeit prüfen. Gibt es echte Kunden, echte Lieferungen, echte Angestellte am Sitz der Gesellschaft? Oder existiert nur eine Postadresse und ein Konto?
Fällt die Prüfung negativ aus, sind die Folgen selten milde. Steuernachzahlungen mit Zinsen sind die häufigste Konsequenz, oft rückwirkend für mehrere Jahre. Hinzu kommt häufig die Versagung von Entlastungen nach Doppelbesteuerungsabkommen, weil die Finanzverwaltung die zwischengeschaltete Gesellschaft schlicht nicht anerkennt. In schwereren Fällen greift die Hinzurechnungsbesteuerung, bei der Einkünfte der ausländischen Gesellschaft direkt dem deutschen Anteilseigner zugerechnet werden, so als hätte er sie selbst erzielt.
Was Prüfer als Beweismittel akzeptieren oder eben vermissen, entscheidet oft den Ausgang: Korrespondenz zwischen Geschäftsführung und Geschäftspartnern, unterschriebene Verträge mit Datum und Ort, Kontoauszüge, die reale Zahlungsströme zeigen, und Protokolle von Geschäftsführerversammlungen. Die Kanzlei Herfurtner weist darauf hin, dass die Beweislast nicht vollständig beim Steuerpflichtigen liegt. Behörden ermitteln selbst und können die wirtschaftliche Realität einer Struktur aktiv bestreiten. Das ändert aber nichts daran, dass eine schlecht dokumentierte Gesellschaft im Zweifel schlechter dasteht als eine, die von Anfang an saubere Nachweise führt.
Risiken über die Steuern hinaus: Strafrecht, Zivilrecht und Reputation
Steuerliche Konsequenzen sind meist nur der Anfang. Wer eine Basisgesellschaft zur bewussten Verschleierung von Einkünften nutzt, bewegt sich schnell im Bereich der Steuerhinterziehung, und das ist eine Straftat, nicht nur ein Ordnungsverstoß. Wird die Gesellschaft zusätzlich genutzt, um die Herkunft illegal erworbenen Vermögens zu verschleiern, kommt der Vorwurf der Geldwäsche hinzu. Auch Beihilfe zu diesen Delikten und Urkundenstraftaten, etwa durch gefälschte oder rückdatierte Verträge, sind keine theoretischen Randfälle, sondern reale Anklagepunkte in solchen Verfahren.
Zivilrechtlich drohen ähnlich unangenehme Folgen:
- Gerichte können den „Durchgriff“ auf die eigentlichen Hintermänner erlauben, wenn die Gesellschaft nur als Fassade diente
- Geschäftsführer und Gesellschafter haften persönlich, sobald die Trennung zwischen Firma und Person als Missbrauch gewertet wird
- Gläubiger, die gegen eine funktionslose Auslandsgesellschaft vollstrecken wollen, stoßen oft auf erhebliche praktische Hürden, weil kein greifbares Vermögen oder Personal vor Ort existiert
Dazu kommt ein Risiko, das viele unterschätzen: das Geschäft mit Banken. Kreditinstitute prüfen heute deutlich genauer als noch vor einigen Jahren, ob eine Gesellschaft wirtschaftliche Substanz vorweisen kann, bevor sie überhaupt ein Konto eröffnen. Fehlen die Nachweise, verweigern Banken die Geschäftsbeziehung ganz einfach. Das kann ein Geschäftsmodell lahmlegen, noch bevor es überhaupt gestartet ist. Reputationsschäden bei Geschäftspartnern, die von einer Briefkastenkonstruktion erfahren, lassen sich kaum mehr rückgängig machen.
Wann ist die Nutzung einer solchen Struktur legal? Beispiele legitimer Anwendungsfälle
Es gibt handfeste, wirtschaftlich nachvollziehbare Gründe für einen Sitz außerhalb Deutschlands, und Behörden erkennen das durchaus an, solange die Struktur echt ist und nicht bloß auf dem Papier besteht.
- Holdingstrukturen: Eine Gesellschaft, die mehrere Beteiligungen bündelt und dafür dokumentierte Beschlüsse fasst, hat einen erkennbaren Zweck.
- Lizenzverwaltung: Wer geistiges Eigentum zentral verwaltet und tatsächlich lizenziert, kann dafür eine eigene Gesellschaft sinnvoll begründen.
- Markteintritt: Ein neuer Auslandsmarkt erfordert oft zunächst eine lokale Präsenz, bevor volle operative Strukturen aufgebaut werden.
- Datenschutz oder Sicherheitsgründe: In bestimmten Branchen ist eine getrennte Rechtsstruktur aus Compliance- oder Sicherheitsgründen üblich.
Der Knackpunkt bleibt immer derselbe: Offenlegung und Substanz. Wer seine wirtschaftlich Berechtigten korrekt im Transparenzregister meldet und seine Gesellschaft mit echten Verträgen, echten Entscheidungen und echter Aktivität unterlegt, bewegt sich klar innerhalb des rechtlich Zulässigen. Erst wenn der wirtschaftliche Grund fehlt und einzig die Steuerersparnis übrig bleibt, kippt die Bewertung in Richtung Gestaltungsmissbrauch.
Substanz und Nachweise: Welche Dokumente einer Prüfung standhalten
Wirtschaftliche Substanz lässt sich nicht behaupten, sie muss belegt werden. Betriebsprüfer und mittlerweile auch Banken verlangen konkrete Unterlagen, keine Absichtserklärungen.
- Personal- und Mietverträge. Ein Arbeitsvertrag mit einer real angestellten Person am Sitz der Gesellschaft und ein Mietvertrag für tatsächlich genutzte Räume gehören zur Grundausstattung jeder glaubwürdigen Struktur.
- Operative Rechnungen. Rechnungen für erbrachte Leistungen oder gelieferte Waren, die zu echten Geschäftsvorgängen passen, sind ein starkes Indiz gegen den Vorwurf der Funktionslosigkeit.
- Geschäftsleitungsprotokolle. Wer Beschlüsse fasst, sollte dokumentieren, wann, wo und mit welcher Begründung das geschah.
- Bankbewegungen und Drittleistungsnachweise. Zahlungsströme, die zu den dokumentierten Geschäften passen, und Nachweise über Leistungen Dritter runden das Bild ab.
Aufbewahrungspflichten sind in Deutschland streng: Geschäftsunterlagen müssen je nach Art meist sechs bis zehn Jahre archiviert werden, damit sie im Fall einer späteren Prüfung noch greifbar sind.
Profi-Tipp: Führen Sie ein laufendes Protokollbuch für Geschäftsführerentscheidungen, nicht erst rückwirkend zur Prüfungsvorbereitung. Nachträglich erstellte Dokumente wirken bei Finanzbehörden fast immer weniger glaubwürdig als solche, die zeitnah entstanden sind.
Praktische Compliance-Checkliste vor Gründung oder Nutzung einer Auslandsgesellschaft
Wer eine Auslandsstruktur plant oder bereits nutzt, sollte einige Schritte nicht überspringen, auch wenn sie zunächst nach zusätzlichem Aufwand klingen.
Vor der Gründung lohnt sich fachkundige steuerliche Beratung, ein klarer Substanzplan mit realistischem Personal- und Raumkonzept sowie eine Vertragsgestaltung, die von Anfang an dokumentierbar ist. Wer unsicher ist, ob eine geplante Struktur den Anforderungen genügt, kann sich an spezialisierte Rechtsberatung wenden, etwa über Angebote wie die Rechtsbegleitung für Gesellschaftsstrukturen.
Meldepflichten sind kein Kann, sondern ein Muss: Auslandsbeteiligungen müssen nach § 138 AO dem Finanzamt gemeldet werden, wirtschaftlich Berechtigte gehören ins Transparenzregister, und Banken sowie Notare verlangen im Rahmen ihrer eigenen Prüfpflichten regelmäßig zusätzliche Nachweise.
- Steuerliche Beratung vor der Gründung einholen, nicht danach
- Substanzplan mit Personal, Räumen und operativer Tätigkeit erstellen
- Auslandsbeteiligungen fristgerecht nach § 138 AO melden
- Wirtschaftlich Berechtigte korrekt im Transparenzregister eintragen
- Bei Behördenanfragen sofort rechtlichen Rat einholen, nicht selbst antworten
| Handlungsfeld | Konkreter Schritt | Warum es zählt |
|---|---|---|
| Steuerliche Ansässigkeit | Geschäftsleitung dokumentieren | Vermeidet Streit um § 10 AO |
| Substanz | Personal und Räume real einsetzen | Widerlegt Vorwurf der Funktionslosigkeit |
| Meldepflichten | § 138 AO und Transparenzregister einhalten | Verhindert Bußgelder und Vertrauensverlust |
| Behördenkontakt | Bei Anfragen sofort Anwalt einbinden | Reduziert Risiko unbedachter Aussagen |
Redaktionelle Bewertung: Für welche Unternehmer lohnt sich das Risiko?
Ehrlich gesagt: für die wenigsten. Der Aufwand, eine Auslandsstruktur wirklich substanzstark aufzubauen, mit echtem Personal, echten Räumen und lückenloser Dokumentation, übersteigt bei den meisten kleinen und mittleren Unternehmen den steuerlichen Vorteil bei weitem. Wer trotzdem eine solche Struktur erwägt, sollte konservativ planen und eher zu viel als zu wenig dokumentieren.
Die praktikablere Alternative für viele Gründer liegt näher, als sie denken: eine transparente, in Deutschland eingetragene Gesellschaft mit echtem Sitz, die trotzdem schnell einsatzbereit ist. Das löst das eigentliche Problem, nämlich Zeitverlust bei der Gründung, ohne die Compliance-Risiken einer Auslandskonstruktion einzugehen. Externe Prüfung durch einen Steuerberater bleibt dabei sinnvoll, unabhängig von der gewählten Struktur.
— Harald
Schnell startklar statt langwierig gründen: Die Alternative von Gmbh-kauf
Wer eine rechtssichere Struktur mit echter Substanz sucht, muss nicht monatelang auf eine Neugründung warten. Es gibt Anbieter, die bereits eingetragene Gesellschaften mit deutschem Geschäftssitz, Geschäftskonto bei einer deutschen Bank, Website und Telefonanschluss anbieten, Merkmale, die einer Basisgesellschaft fehlen und bei Prüfungen durch Finanzamt oder Bank entscheidend sein können.
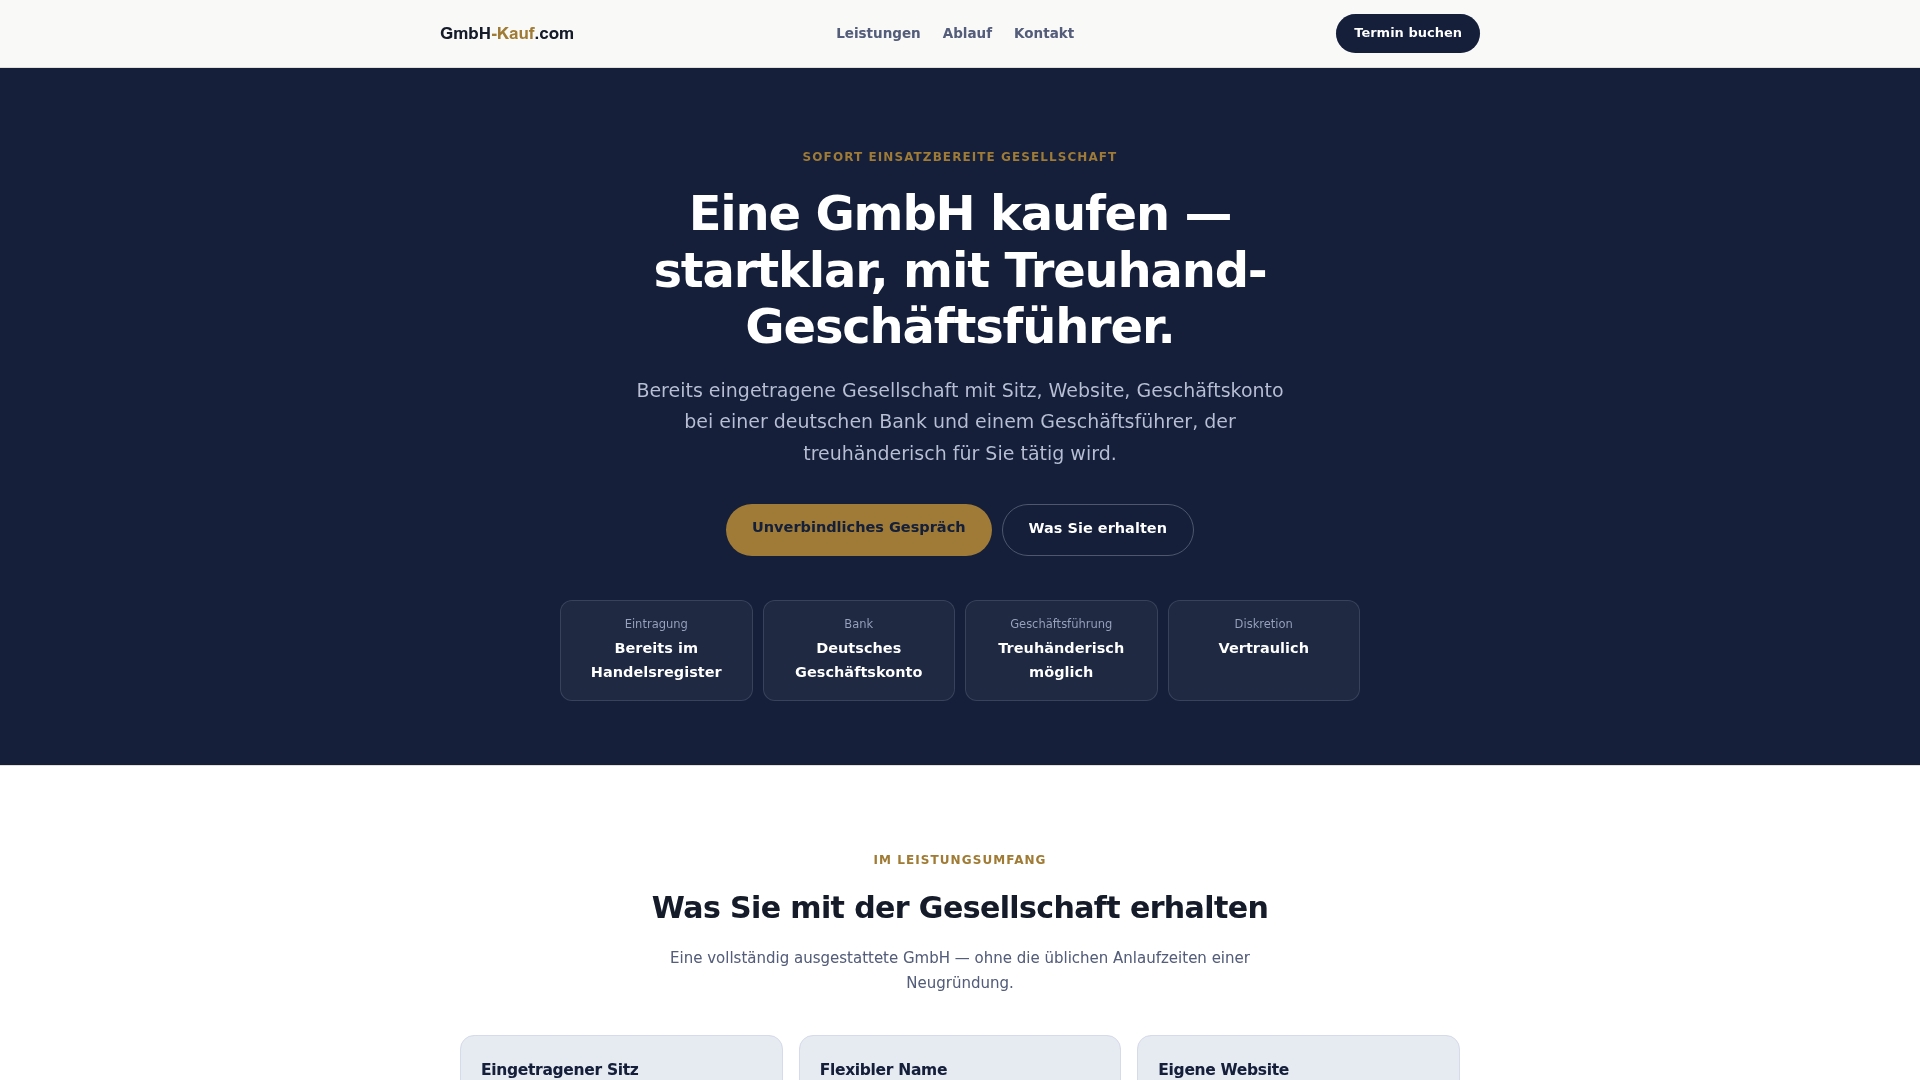
Besonders gefragt ist das Modell bei Unternehmern, die schnell handlungsfähig sein müssen, etwa um einen Vertrag fristgerecht zu erfüllen oder einen Markteintritt nicht zu verzögern. Ein treuhänderischer Geschäftsführer kann flexibel gestaltet werden, von einer formalen Rolle bis zur operativen Unterstützung, je nach Situation. So können Wartezeiten auf Handelsregistereintrag, Suche nach einem Geschäftsführer und Unsicherheiten über die wirtschaftliche Substanz einer Gesellschaft vermieden werden.
Wer die Details zum Leistungsumfang klären möchte, findet sie auf der Produktseite von Gmbh-kauf. Für eine individuelle Einschätzung, welches Treuhandmodell zur eigenen Situation passt, lohnt sich der direkte Kontakt zum Gmbh-kauf-Team, am besten mit vorheriger rechtlicher Prüfung durch den eigenen Steuerberater.
Quellen
Wer die rechtlichen Grundlagen selbst nachlesen möchte, findet die wichtigsten Anhaltspunkte im Sachstandsbericht des Bundestags zu Briefkastengesellschaften, in der Risikoanalyse der Kanzlei Herfurtner und im Legal Update von CMS zu EU-Reformen. Alle drei Quellen liefern belastbare, laufend aktualisierte Einordnungen zu Gesetzeslage und Prüfpraxis.
- Anwalt
- Briefkastenfirmen: Rechtslage, Initiativen und Risiken – TalentRocket
- Bundestag: Sachstand zu Briefkastengesellschaften (Kurzbericht)
- Briefkastenfirma: Risiken, Steuern und Haftung prüfen – Kanzlei Herfurtner
FAQ
Ist es legal, eine Briefkastenfirma zu haben?
Ja, grundsätzlich schon, solange die Gesellschaft nicht zur Steuerverschleierung, Geldwäsche oder Täuschung über wirtschaftlich Berechtigte genutzt wird. Fehlt die wirtschaftliche Substanz und dient die Struktur nur der Steuerersparnis, wird es rechtlich problematisch.
Was genau ist eine Briefkastenfirma?
Es ist eine Gesellschaft ohne eigenes Personal, ohne genutzte Büroräume und ohne operative Geschäftstätigkeit am eingetragenen Sitz, oft in einem Staat mit niedriger Besteuerung. Juristen sprechen präziser von einer Basis- oder Domizilgesellschaft.
Ist es erlaubt, einen Briefkasten zu vermieten?
Das reine Vermieten einer Postadresse ist zunächst nicht verboten, wird aber problematisch, wenn dadurch der Eindruck einer tatsächlichen Geschäftstätigkeit vorgetäuscht wird, die es nicht gibt. Entscheidend ist wieder die tatsächliche Substanz der Gesellschaft, nicht die Adresse allein.
Muss eine Firma einen Briefkasten haben?
Eine Firma braucht eine eingetragene Geschäftsadresse, aber diese Adresse muss zur tatsächlichen Geschäftsleitung nach § 10 AO passen. Eine reine Postadresse ohne dahinterstehende Substanz reicht für die steuerliche Anerkennung nicht aus.