Ja, eine Prüfung ist Pflicht, keine Kür. Wer eine bereits eingetragene GmbH übernimmt, sollte zuerst den Handelsregisterauszug samt Historie und den Nachweis der Stammkapitalzahlung verlangen. Ohne diese beiden Dokumente gibt es keinen Abschluss. Und wer bei der Firmenfortführung nicht aufpasst, haftet nach §25 HGB unter Umständen für Schulden, die gar nicht die eigenen sind. Bei Unsicherheit gehört ein Anwalt oder Steuerberater sofort mit an den Tisch, nicht erst nach der Unterschrift.
Kurz gesagt:
- Bei der Übernahme einer GmbH sind Handelsregisterauszug und Stammkapitalnachweis zwingend erforderlich, da ohne diese Dokumente kein Kaufabschluss stattfinden kann.
- Die gesetzliche Haftung nach §25 HGB besteht bei Firmenfortführung, wenn die Firma im Kern erhalten bleibt, der Betrieb weiterläuft und der Käufer als Kaufmann auftritt, was eine gesamtschuldnerische Haftung für alte Verbindlichkeiten bedeutet.
- Die finanzielle Prüfung sollte Jahresabschlüsse, Steuerbescheide sowie eine Kontrolle des tatsächlichen Kapitalfolios umfassen, um versteckte Rückzahlungen an Gesellschafter zu erkennen und seriöse Kaufpreise zu ermitteln.
- Verträge, Personal- und IT-Details müssen vor der Übernahme geprüft werden, weil Betriebsübergänge eigene Pflichten mit sich bringen und laufende Verträge sowie Zugänge zu digitalen und physischen Ressourcen gesichert werden müssen.
- Nach dem Kauf sind kurzfristige Schritte wie die Anmeldung im Handelsregister, Anfragen beim Finanzamt und die Aktualisierung des Transparenzregisters essenziell, um Haftungsrisiken zu minimieren und die Unternehmung rechtskonform zu adaptieren.
Inhaltsverzeichnis
- Praktische Prüf-Checkliste für die Erstbewertung
- Rechtliche Risiken bei der Firmenfortführung: Was §25 HGB bedeutet
- Finanzielle Prüfung: Bilanzen, Steuern und realistische Kosten
- Operative Prüfungen: Konto, Verträge, Personal und IT
- Formale Schritte nach dem Kauf: Notar, Register, Finanzamt
- Red Flags und Vertragsklauseln, die den Deal gefährden
- Warum strukturierte Prüfung Zeit und Geld spart
- Sofort einsatzbereite GmbH statt monatelanger Prüfmarathon
- Quellen
- FAQ
Praktische Prüf-Checkliste für die Erstbewertung
Eine KYB GmbH Prüfung folgt keinem Zufallsprinzip. Sie beginnt mit harten Fakten aus dem Handelsregister und endet bei den Verträgen, die den Betrieb tatsächlich am Laufen halten. Die folgende Reihenfolge hat sich in der Praxis bewährt, weil jeder Schritt den nächsten absichert.
- Handelsregister ziehen. Aktueller Auszug plus chronologische Historie, dazu alle eingetragenen Vollmachten und frühere Geschäftsführerwechsel.
- Gesellschafterliste abgleichen. Wer steht wirklich drin, und stimmen die Unterschriftsproben mit den handelnden Personen überein? Für den gutgläubigen Erwerb nach §16 Abs. 3 GmbHG ist die im Handelsregister aufgenommene Liste entscheidend.
- Stammkapitalbelege einsehen. Zahlungsnachweise und Kontoauszüge zeigen, ob das Kapital tatsächlich eingezahlt wurde oder nur auf dem Papier steht.
- Transparenzregister prüfen. Sind die wirtschaftlich Berechtigten korrekt und aktuell gemeldet?
- Verträge und Steuerunterlagen anfordern. Mietverträge, Lieferantenverträge, Arbeitsverträge sowie die letzten Steuerbescheide gehören auf den Tisch, bevor überhaupt über den Preis gesprochen wird.
Diese fünf Punkte bilden das Grundgerüst jeder rechtlichen Due-Diligence, wie sie auch in der Praxis der M&A-Prüfung im deutschen Mittelstand beschrieben wird: Handelsregister, Gesellschafterliste, Stammkapitalnachweis und Transparenzregister als vier Säulen, die zusammen erst ein belastbares Bild ergeben.
Profi-Tipp: Verlangen Sie die Dokumente nicht einzeln, sondern als geschlossenen Datenraum. Fehlt darin etwas, sehen Sie es sofort, statt tagelang einzelnen Nachweisen nachzutelefonieren.
Rechtliche Risiken bei der Firmenfortführung: Was §25 HGB bedeutet
§25 Abs. 1 HGB trifft jeden, der ein Unternehmen unter der bisherigen Firma fortführt. Drei Voraussetzungen müssen zusammenkommen: die Firma bleibt im Kern erhalten, der Betrieb wird tatsächlich fortgeführt, und der Erwerber tritt als Kaufmann auf. Sind alle drei erfüllt, tritt eine gesetzliche Rechtsfolge ein, die viele Käufer unterschätzen: ein automatischer Schuldbeitritt. Der neue Inhaber haftet dann gesamtschuldnerisch für die betrieblich veranlassten Altverbindlichkeiten, auch für Schulden, von denen er beim Kauf nichts wusste.
Es gibt einen Ausweg, aber er ist fristgebunden:
- Ein Haftungsausschluss nach §25 Abs. 2 HGB wirkt gegenüber Dritten nur, wenn er unverzüglich ins Handelsregister eingetragen und bekannt gemacht wird, oder wenn Gläubiger individuell benachrichtigt werden.
- Die IHK Nürnberg weist ausdrücklich darauf hin, dass der Ausschluss ohne diese Publizität wirkungslos bleibt.
- Verzögerungen bei der Eintragung gefährden die Wirksamkeit gegenüber Dritten, wie auch Traub Legal zur Erwerberhaftung betont.
- Im Kaufvertrag gehört deshalb eine klare Frist für die Registereintragung sowie eine dokumentierte Nachprüfbarkeit der Bekanntmachung.
Finanzielle Prüfung: Bilanzen, Steuern und realistische Kosten
Fordern Sie die Jahresabschlüsse der letzten drei bis fünf Jahre und alle Steuerbescheide im selben Zeitraum. Prüfen Sie zusätzlich, ob eine Betriebsprüfung läuft oder offene Steuerforderungen bestehen, denn beides erbt der neue Gesellschafter mit. Lückenhafte Buchhaltung ist dabei keine Kleinigkeit, sondern gilt als typischer Dealbreaker in der Due-Diligence-Praxis: Ohne verlässliche Zahlen lässt sich der Kaufpreis schlicht nicht belastbar verhandeln.
Beim Stammkapitalnachweis lohnt ein genauer zweiter Blick. Wurde das Kapital tatsächlich eingezahlt, oder gab es verdeckte Rückzahlungen an frühere Gesellschafter, die die Kapitalausstattung nur auf dem Papier bestehen lassen?
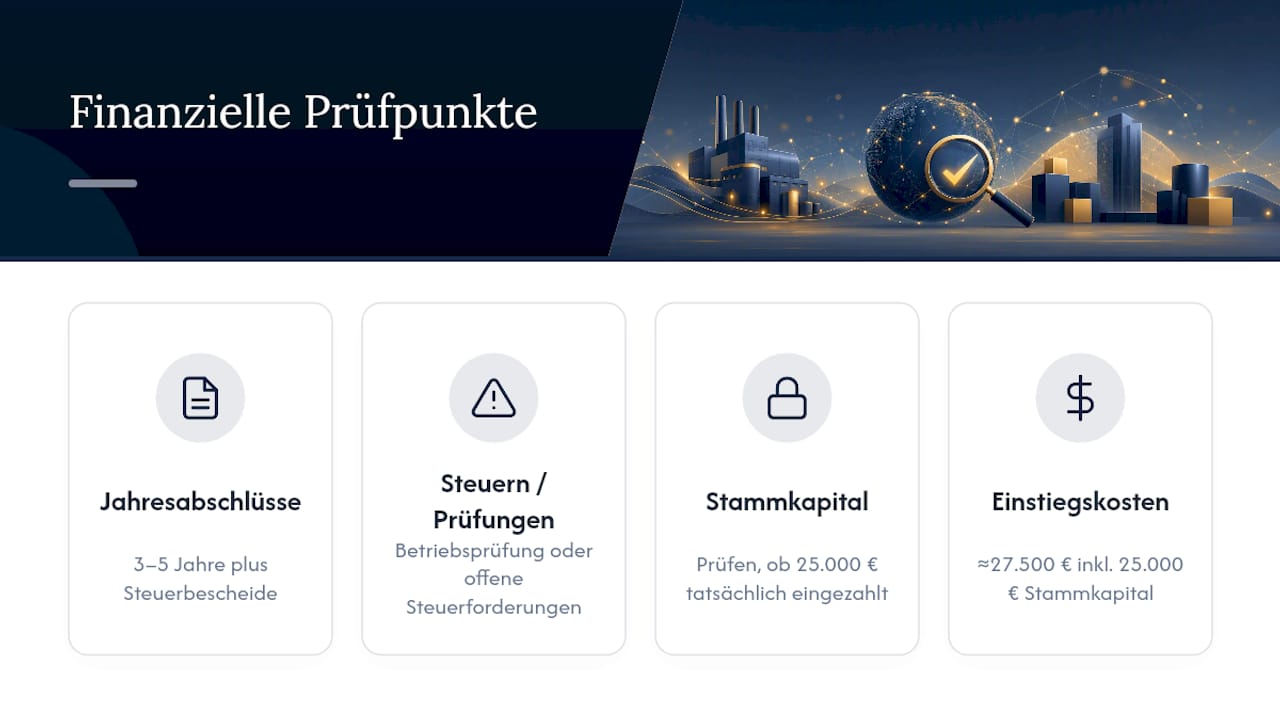
Zum Kostenrahmen: Der Einstieg in eine Vorratsgesellschaft beginnt in der Praxis bei rund 27.500 € inklusive 25.000 € Stammkapital. Notar- und Handelsregisterkosten kommen zusätzlich hinzu, ebenso eine Reserve für mögliche Probleme bei der Kontoübernahme.
Operative Prüfungen: Konto, Verträge, Personal und IT
Ein bestehendes Geschäftskonto ist kein Freifahrtschein. Banken verweigern die Übernahme nach Gesellschafterwechsel gelegentlich, weil die Legitimationsprüfung nach neuem Anteilseigner neu anläuft. In solchen Fällen ist ein Orderscheck für die Stammkapitalübertragung eine gängige Alternative.
- Kündigungs- und Übertragbarkeitsklauseln in laufenden Verträgen genau lesen, bevor der Betrieb faktisch übernommen wird.
- Arbeitsverträge und Sozialabgaben prüfen, denn ein Betriebsübergang bringt eigene Pflichten mit sich.
- Zugänge zu Domain, Website und Hostingverträgen sichern, ebenso alle laufenden Softwarelizenzen.
Formale Schritte nach dem Kauf: Notar, Register, Finanzamt
Nach der notariellen Beurkundung beginnt die eigentliche Verwaltungsarbeit. Handeln Sie hier zügig, denn jede Verzögerung verlängert die Phase, in der Haftungsfragen offen bleiben.
- Handelsregister-Änderungen durch den Notar anmelden lassen.
- Neue Steuernummer beim zuständigen Finanzamt beantragen.
- Steuerberater einschalten, idealerweise schon vor dem Notartermin.
- Gewerbeanmeldung und Meldung bei der zuständigen IHK erledigen.
- Transparenzregister mit den neuen wirtschaftlich Berechtigten aktualisieren.
Wer eine Vorratsgesellschaft mit Sitz in einem anderen Bundesland kauft, unterschätzt oft den Aufwand für die spätere Sitzverlegung. Das kann den eigentlichen Zeitvorteil einer fertigen Gesellschaft wieder aufheben, weil zusätzliche Notar- und Registerkosten anfallen.
Red Flags und Vertragsklauseln, die den Deal gefährden
Unvollständige Unterlagen sind das deutlichste Warnsignal. Fehlt der Stammkapitalnachweis, oder tauchen ungeklärte Gerichtsverfahren erst auf Nachfrage auf, ist Vorsicht geboten.
- Garantien und Freistellungen für Altverbindlichkeiten explizit in den Kaufvertrag aufnehmen.
- Einen Teil des Kaufpreises als Retention zurückhalten, bis alle Nachweise final geprüft sind.
- Bei größeren Summen eine Bankbürgschaft statt bloßer Zusicherungen verlangen.
- Klare Fristen für Nachprüfungen setzen, mit Rücktrittsrecht bei Nichteinhaltung.
Profi-Tipp: Wenn ein Verkäufer bei einfachen Fragen zum Stammkapital ausweicht, ist das oft aussagekräftiger als jedes Dokument. Manchmal ist der wirtschaftlich klügste Schritt, den Deal einfach ziehen zu lassen.
Warum strukturierte Prüfung Zeit und Geld spart
Geschäftsführer tragen nach §43 GmbHG eine Sorgfaltspflicht, die sich kaum wegdiskutieren lässt: Wer auf eine strukturierte Prüfung verzichtet, handelt fahrlässig. Seriöse Anbieter liefern deshalb lückenlose Nachweise von Anfang an, nicht erst auf Nachfrage. Genau diese Vollständigkeit unterscheidet eine solide Übernahme von einem Blindflug mit Firmenstempel.
— Harald
Sofort einsatzbereite GmbH statt monatelanger Prüfmarathon
Gmbh-kauf ist die Alternative zur wochenlangen Suche nach einer sauberen Vorratsgesellschaft: Sie erhalten eine bereits eingetragene GmbH mit Firmensitz, bestehender Website und Geschäftskonto bei einer deutschen Bank, ohne die Unsicherheit, ob ein fremder Anbieter die Dokumente vollständig liefert.
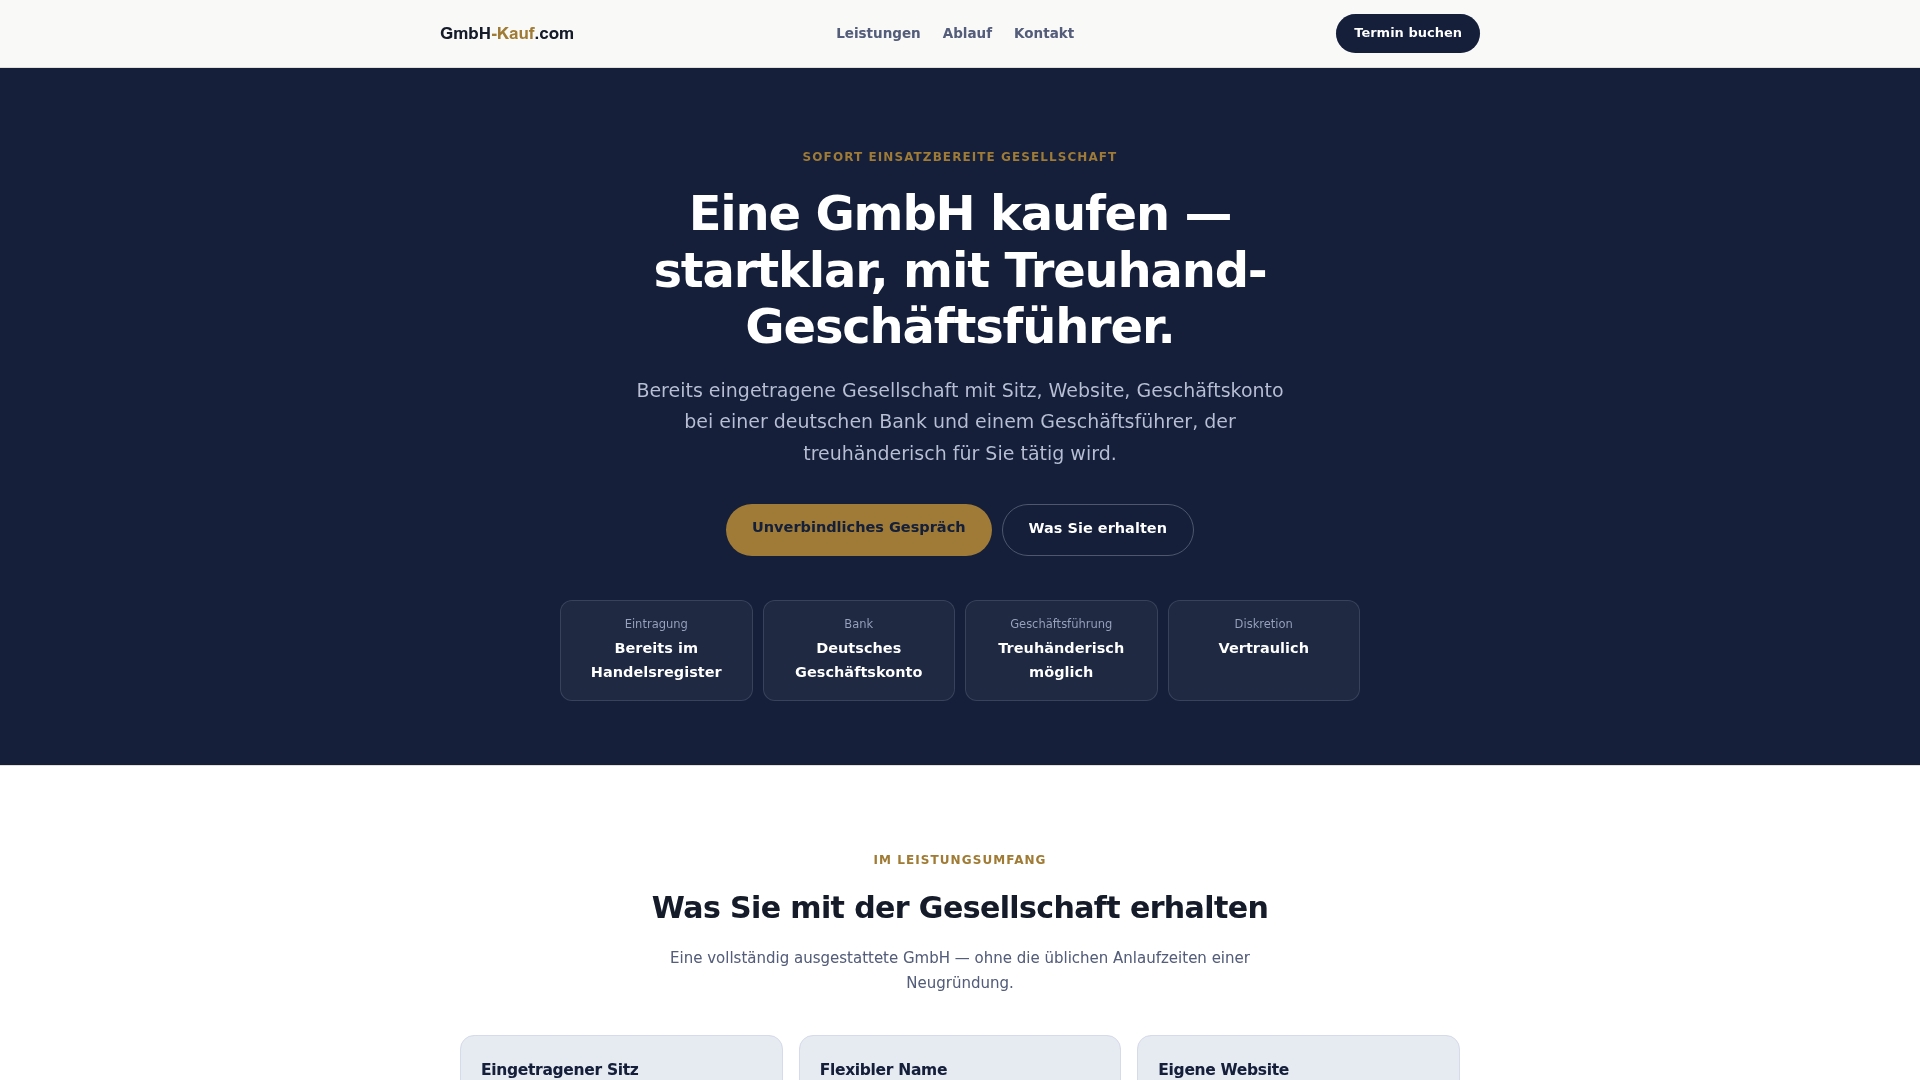
Statt eine neue GmbH von null aufzubauen, was Wochen bis Monate dauert, greifen Sie auf eine vollausgestattete Gesellschaft zu. Auf Wunsch übernimmt ein erfahrener treuhänderischer Geschäftsführer die formale oder operative Führung, individuell abgestimmt auf Ihre Situation, diskret und flexibel. Fragen Sie vor der Zusage konkret nach Handelsregisterauszug, Gesellschafterliste und Stammkapitalnachweis, genau wie bei jeder anderen Übernahme auch. Ein seriöser Anbieter legt diese Unterlagen ohne Zögern vor.
Wer die zeitaufwendige Neugründung überspringen will, findet auf der Angebotsseite von Gmbh-kauf die Details zur sofort einsatzbereiten Gesellschaft. Für konkrete Fragen zur treuhänderischen Geschäftsführung oder zum Ablauf führt der direkte Weg über die Kontaktseite.
Quellen
Für die vertiefte Prüfung lohnt sich das IHK-Merkblatt zur Erwerberhaftung sowie der Fachartikel zur rechtlichen Due-Diligence im Mittelstand. Bei konkreten Einzelfragen bleibt der Rechtsanwalt oder Steuerberater die verlässlichste Anlaufstelle.
- IHK Nürnberg — Merkblatt Haftung bei Unternehmensnachfolge
- Lawzana — Rechtliche Due‑Diligence für M&A im deutschen Mittelstand
- TABAK Steuerberatung — Vorratsgesellschaft kaufen: Alles, was Sie wissen müssen
- Deal Origination — Due‑Diligence‑Checkliste
FAQ
Ist eine KYB-Prüfung bei einer eingetragenen GmbH gesetzlich vorgeschrieben?
Eine formale KYB-Prüfung im aufsichtsrechtlichen Sinn betrifft vor allem regulierte Branchen, doch die zugrunde liegende Due-Diligence ist bei jeder GmbH-Übernahme faktisch Pflicht, schon wegen der Sorgfaltspflicht nach §43 GmbHG.
Was ist der wichtigste erste Prüfschritt bei einer GmbH-Übernahme?
Handelsregisterauszug und Stammkapitalnachweis zuerst, denn beide Dokumente zeigen sofort, ob die Gesellschaft rechtlich saubersteht und ob das Kapital wirklich eingezahlt wurde.
Haftet der Käufer automatisch für alte Schulden der GmbH?
Bei Firmenfortführung greift §25 Abs. 1 HGB und begründet einen gesetzlichen Schuldbeitritt für betrieblich veranlasste Altverbindlichkeiten, sofern kein rechtzeitig eingetragener Haftungsausschluss vorliegt.
Was kostet der Kauf einer Vorratsgesellschaft in Deutschland?
Der Einstieg beginnt in der Praxis bei rund 27.500 € inklusive 25.000 € Stammkapital, zuzüglich Notar- und Handelsregisterkosten. Bei diesem Anbieter sind die aktuellen Preise für sofort einsatzbereite Gesellschaften direkt auf der Website hinterlegt.
Warum verweigern Banken manchmal die Übernahme des Geschäftskontos?
Nach einem Gesellschafterwechsel läuft die Legitimationsprüfung der Bank neu an, weshalb Kontoübernahmen gelegentlich abgelehnt werden und Alternativen wie ein Orderscheck nötig werden.