Nach Übernahme einer eingetragenen GmbH stellt die GmbH als juristische Person die Rechnung, nicht der neue Geschäftsführer oder Gesellschafter persönlich. Die Firmierung muss exakt dem Handelsregister entsprechen, dazu kommen die Pflichtangaben nach § 14 UStG. Prüfen Sie sofort Handelsregisterauszug, Steuernummer oder USt-IdNr., die aktuelle Geschäftsführerliste und das Bankkonto. Bei Unsicherheit gilt: lieber eine Rechnung zurückhalten, als mit einer falschen Steuernummer zu fakturieren, und im Zweifel den Steuerberater oder das Finanzamt fragen.
Kurz gesagt:
- Es ist essentiell, den aktuellen Handelsregisterauszug, die Steuernummer und USt-IdNr. vor der ersten Rechnungsaustellung nach der Übernahme genau zu prüfen.
- Rechnungen müssen gesetzlich die exakte Firmierung, die richtige Steuernummer oder USt-IdNr sowie alle Pflichtangaben nach § 14 UStG enthalten, um den Vorsteuerabzug sicherzustellen.
- Bei einer Rechtsträgeränderung oder Neugründung muss in der Regel eine neue USt-IdNr. beantragt werden, da die bestehende nur bei ungestörter Rechtspersönlichkeit gültig bleibt.
- Die fortlaufende Rechnungsnummer muss bei Übernahmen entweder übernommen oder mit einem klaren Präfix neu gestartet werden, um Lücken und Doppelungen zu vermeiden.
- Bei einer Umstellung der Kleinunternehmerregelung ist der korrekte Ausweis von Umsatzsteuer ab dem Stichtag zwingend, um Nachforderungen oder Bußgelder zu verhindern.
Inhaltsverzeichnis
- Sofortmaßnahmen nach der Übernahme: Ihre Checkliste für die ersten Tage
- Welche Pflichtangaben muss eine GmbH-Rechnung enthalten?
- USt-IdNr. und Steuernummer nach der Übernahme: Behalten oder neu beantragen?
- Rechnungsnummern und E-Rechnung: Was gilt technisch nach dem Wechsel?
- Wie korrigieren Sie fehlerhafte Rechnungen richtig?
- Wie ein startklares GmbH-Paket typische Anfangsfehler vermeidet
- Wie läuft die Rechnungsstellung bei Vermögensübertragungen ab?
- Asset Deal oder Share Deal: Was bedeutet das für Ihre Rechnungen?
- Was ändert sich bei der Übernahme eines Kleinunternehmers?
- Angebot: Wenn Sie sofort startklar sein wollen
- Autorenperspektive: 4 Faustregeln aus der Praxis
- Quellen
Sofortmaßnahmen nach der Übernahme: Ihre Checkliste für die ersten Tage
Die ersten Tage nach der Übernahme entscheiden, ob Ihre Rechnungen von Anfang an rechtssicher sind oder ob Sie später mühsam korrigieren müssen. Sechs Schritte gehören ganz oben auf die Liste.
- Laden Sie den aktuellen Handelsregisterauszug herunter und prüfen Sie die exakte Firmierung, Rechtsformzusatz inklusive.
- Aktualisieren Sie die Stammdaten in der Buchhaltungssoftware: Firma, Sitz, HRB-Nummer, alle Geschäftsführer, Steuernummer und USt-IdNr.
- Kontrollieren Sie das Geschäftskonto und den Zahlungsempfänger, bevor die erste Rechnung hinausgeht.
- Leiten Sie laufende Zahlungen erst nach der formalen Übergabe auf das neue Konto um, nie vorher.
- Informieren Sie Ihren Steuerberater umgehend über den Übernahmezeitpunkt und die neue Geschäftsführung.
- Klären Sie mit dem Finanzamt, ob die bisherige Steuernummer oder USt-IdNr. bestehen bleibt oder neu beantragt werden muss.
Bestandskunden sollten Sie kurz, aber schriftlich informieren, wer künftig Rechnungen stellt und unter welcher Bankverbindung gezahlt wird. Das verhindert doppelte Zahlungen und Rückfragen in der Buchhaltung Ihrer Kunden.
Profi-Tipp: Erstellen Sie vor der ersten Rechnung eine einzige „Master-Vorlage“ mit allen Pflichtangaben und sperren Sie diese für Änderungen. So verhindern Sie, dass ein Mitarbeiter versehentlich die alte Firmierung oder eine überholte Steuernummer wiederverwendet.
Welche Pflichtangaben muss eine GmbH-Rechnung enthalten?
Zwei Gesetze bestimmen, was auf einer GmbH-Rechnung stehen muss, und beide greifen unabhängig voneinander. Wer nur eines beachtet, riskiert trotzdem eine fehlerhafte Rechnung.
§ 35a GmbHG verlangt auf Geschäftsbriefen, wozu auch Rechnungen zählen, die vollständige Firma exakt wie im Handelsregister, den Rechtsformzusatz, den Sitz der Gesellschaft, das zuständige Registergericht, die HRB-Nummer und alle amtierenden Geschäftsführer. Nach einer Übernahme ändert sich hier oft nichts an der Firma selbst, aber die Geschäftsführerliste muss aktuell sein.
Zusätzlich schreibt § 14 UStG die umsatzsteuerlichen Pflichtangaben vor:
- Vollständiger Name und Anschrift von leistendem Unternehmen und Leistungsempfänger
- Steuernummer oder USt-IdNr. der GmbH, niemals die private Steuernummer eines Geschäftsführers
- Fortlaufende, einmalige Rechnungsnummer
- Ausstellungsdatum und Leistungsdatum
- Eindeutige Leistungsbeschreibung, Menge und Art
- Nettobetrag, angewandter Steuersatz, Steuerbetrag und Bruttobetrag
Die vollständige Anschrift ist bei Rechnungen Pflicht, während auf einem einfachen Geschäftsbrief laut Hinweisen der IHK Berlin die Ortsangabe genügt.
Fehlt eine dieser Angaben oder ist sie falsch, kann das Finanzamt dem Rechnungsempfänger den Vorsteuerabzug verweigern. Das trifft nicht nur die GmbH, sondern belastet direkt die Geschäftsbeziehung zu Ihrem Kunden, Praxis-Checklisten zeigen das immer wieder als häufigste Fehlerquelle nach einem Inhaberwechsel.
USt-IdNr. und Steuernummer nach der Übernahme: Behalten oder neu beantragen?
Steuernummer und USt-IdNr. sind zwei verschiedene Dinge, auch wenn sie im Alltag oft verwechselt werden. Die Steuernummer vergibt das zuständige Finanzamt für die allgemeine Besteuerung, die USt-IdNr. dient dem innergemeinschaftlichen Handel und wird zentral vom Bundeszentralamt für Steuern zugeteilt.
Bei einer Übernahme kommt es darauf an, ob die GmbH als Rechtsperson identisch bleibt oder nicht. Nach der Verwaltungsauffassung gilt:
- Bleibt die Gesellschaft identitätswahrend bestehen, also nur Anteile oder Geschäftsführung wechseln, bleibt die bestehende USt-IdNr. in der Regel gültig, wie Haufe zu Umstrukturierungen erläutert.
- Entsteht durch die Transaktion eine neue Rechtspersönlichkeit, etwa durch Verschmelzung oder Neugründung im Rahmen der Übernahme, muss in der Regel eine neue USt-IdNr. beantragt werden.
- Der Antrag läuft über das BZSt, die Daten übermittelt meist das zuständige Finanzamt, und die Unternehmereigenschaft muss nachgewiesen werden.
- Praktisch dauert die Neuzuteilung oft mehrere Wochen, weshalb Sie diesen Schritt nicht erst am Tag der ersten Rechnung angehen sollten.
Der häufigste Fehler ist, aus Bequemlichkeit die private Steuer-ID des neuen Geschäftsführers zu verwenden, wenn die Gesellschaftsnummer noch nicht vorliegt. Das ist formal falsch und kann bei einer Betriebsprüfung zu Rückfragen führen. Warten Sie im Zweifel lieber ein paar Tage mit der Rechnungsstellung, statt eine falsche Nummer zu riskieren.
Rechnungsnummern und E-Rechnung: Was gilt technisch nach dem Wechsel?
§ 14 UStG verlangt eine fortlaufende, einmalige Rechnungsnummer, egal wer die GmbH führt. Nach einer Übernahme stellt sich die Frage, was mit dem bestehenden Nummernkreis passiert.
- Übernehmen Sie den laufenden Nummernkreis unverändert, wenn die Buchhaltung durchgängig weitergeführt wird, das ist die einfachste Lösung.
- Alternativ starten Sie einen neuen Kreis mit klarer Kennzeichnung, zum Beispiel einem Präfix wie „ÜB“ für den Übernahmezeitpunkt, damit später niemand rätseln muss, wo der Wechsel stattfand.
- Vermeiden Sie auf jeden Fall Lücken oder doppelte Nummern, das fällt bei einer Prüfung sofort auf.
Bei der E-Rechnung gilt seit dem 1. Januar 2025 für die meisten Unternehmen bereits die Pflicht, elektronische Rechnungen empfangen zu können. Die Pflicht zum eigenen Ausstellen folgt gestaffelt in 2027 und 2028, je nach Umsatzgröße. Für Übernehmer heißt das konkret: Prüfen Sie schon jetzt, ob Ihre Buchhaltungssoftware XRechnung oder ZUGFeRD verarbeiten kann, statt kurz vor der Frist umzusteigen.
Profi-Tipp: Archivieren Sie alle Rechnungen GoBD-konform, also unveränderbar und maschinell auswertbar, ab dem ersten Tag Ihrer Übernahme. Nachträgliches Sortieren alter Belege kostet erfahrungsgemäß mehr Zeit als die laufende Pflege.
Wie korrigieren Sie fehlerhafte Rechnungen richtig?
Nicht jeder Fehler wird gleich behandelt. Ein formaler Fehler, etwa eine falsche HRB-Nummer, lässt sich einfach berichtigen. Eine materiell falsche Steuerangabe, etwa ein falscher Steuersatz, hat dagegen direkte umsatzsteuerliche Folgen und muss sauber dokumentiert werden.
- Dokumentieren Sie den Fehler genau: welche Angabe war falsch, seit wann, wie viele Rechnungen betroffen sind.
- Erstellen Sie eine berichtigte Rechnung mit Verweis auf die ursprüngliche Rechnungsnummer, oder bei Gutschriftsverfahren eine entsprechende Korrekturgutschrift.
- Buchen Sie die Korrektur zeitnah und informieren Sie Ihren Steuerberater über Umfang und Ursache.
- Informieren Sie den betroffenen Kunden kurz und sachlich, meist reicht eine E-Mail mit der korrigierten Rechnung im Anhang.
- Pflegen Sie eine Stammdaten-Checkliste, die Sie nach jeder größeren Änderung (neuer Geschäftsführer, neue Bankverbindung) durchgehen, um denselben Fehler nicht zweimal zu machen.
Wie ein startklares GmbH-Paket typische Anfangsfehler vermeidet
Ein sofort einsatzbereites GmbH-Paket wie das von Gmbh-kauf liefert von Anfang an konsistente Stammdaten: Firmierung, HRB-Nummer, Sitz, ein Geschäftskonto bei einer deutschen Bank und eine bestehende Website. Genau diese Konsistenz ist es, die bei klassischen Übernahmen oft fehlt, wenn Register, Bank und Buchhaltung unterschiedliche Versionen der Firmendaten führen.
Die Option eines treuhänderischen Geschäftsführers, individuell angepasst an den jeweiligen Bedarf, entlastet zusätzlich bei der formellen Seite der Rechnungsstellung. Der Übergabeprozess lässt sich in wenigen Schritten organisieren:
- Vollständige Stammdaten werden direkt an den Steuerberater übergeben, statt sie mühsam zusammenzutragen.
- Rechnungsvorlagen mit allen Pflichtangaben liegen von Beginn an vor.
- Die Geschäftsführerfrage ist von Anfang an eindeutig geklärt, was Nachfragen von Geschäftspartnern reduziert.
Wer eine bereits eingetragene Gesellschaft mit klar dokumentierten Stammdaten übernimmt, verschiebt das Fehlerrisiko der ersten Rechnungswochen deutlich nach unten, weil Register, Bank und Buchhaltung von Anfang an dieselbe Version der Wahrheit abbilden.
Wie läuft die Rechnungsstellung bei Vermögensübertragungen ab?
Wird im Rahmen der Übernahme nicht nur die Gesellschaft selbst, sondern zusätzlich Vermögen übertragen, etwa Maschinen, Warenbestand oder Kundenverträge, verändert das die Rechnungslage zusätzlich. Für jede Übertragung von Wirtschaftsgütern zwischen den beteiligten Rechtsträgern braucht es einen eigenen Beleg, unabhängig von den laufenden Ausgangsrechnungen der GmbH an ihre Kunden.
Wichtig ist die zeitliche Trennung: Rechnungen für Leistungen, die vor dem Übergabestichtag erbracht wurden, sollten nach Möglichkeit noch unter den alten Rahmenbedingungen abgerechnet werden, sofern die alte Steuernummer zu diesem Zeitpunkt noch gültig war. Leistungen nach dem Stichtag laufen unter den neuen, aktualisierten Stammdaten.
Bei der Übertragung von Vermögensgegenständen selbst stellt sich zusätzlich die Frage, ob es sich um einen umsatzsteuerbaren Vorgang handelt oder ob eine Geschäftsveräußerung im Ganzen vorliegt, die umsatzsteuerlich anders behandelt wird. Diese Einordnung sollte grundsätzlich der Steuerberater vornehmen, weil sie erhebliche Auswirkungen auf Vorsteuerabzug und Steuerschuld hat.
Praktisch empfiehlt es sich, eine Übergabebilanz oder zumindest eine Liste der übertragenen Vermögenswerte mit Stichtag zu erstellen. Diese Liste dient später als Beleg dafür, welche Rechnung zu welchem Rechtsträger und welchem Zeitraum gehört, falls das Finanzamt Rückfragen stellt.
Asset Deal oder Share Deal: Was bedeutet das für Ihre Rechnungen?
Die Art der Übernahme entscheidet maßgeblich darüber, wie stark sich Ihre Rechnungsstellung überhaupt ändert. Beim Share Deal kaufen Sie die Geschäftsanteile der GmbH, die Gesellschaft selbst bleibt als Rechtsträger unverändert bestehen. Firmierung, Steuernummer und in der Regel auch die USt-IdNr. bleiben gleich, es ändert sich nur die Geschäftsführung und die Gesellschafterliste. Die Rechnungsstellung läuft de facto nahtlos weiter, solange Sie die Geschäftsführerangaben zeitnah aktualisieren.
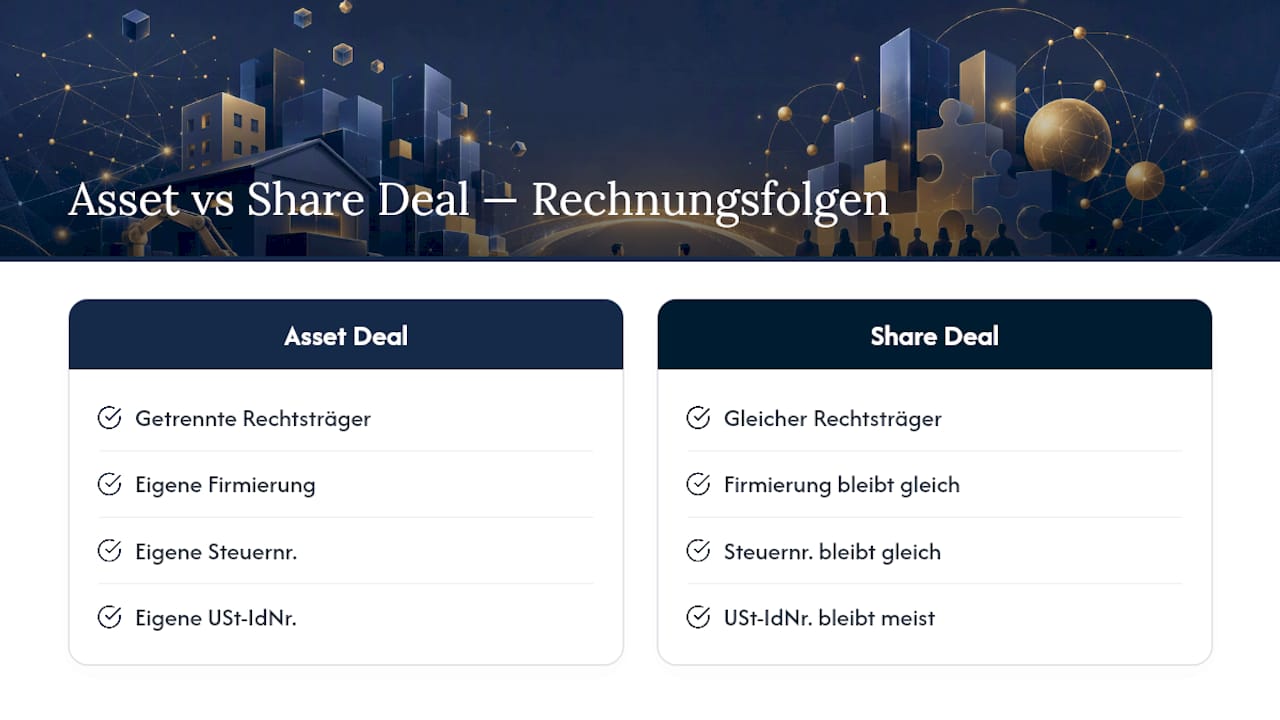
Beim Asset Deal kaufen Sie einzelne Vermögensgegenstände oder einen Betrieb, nicht die Rechtsperson selbst. Hier gibt es zwei getrennte Rechtsträger: den Verkäufer, der die Vermögensgegenstände abgibt, und Ihre GmbH als Käuferin. Für die übertragenen Wirtschaftsgüter stellt der Verkäufer eine Rechnung an Ihre Gesellschaft, mit allen üblichen Pflichtangaben nach § 14 UStG.
Für Ihr eigenes operatives Geschäft, also die Rechnungen an Ihre Kunden, gilt beim Asset Deal: Sie stellen von Anfang an unter der Firmierung und den Stammdaten Ihrer eigenen (oder der übernommenen) GmbH aus. Es gibt keine automatische Übernahme alter Rechnungsnummernkreise des Verkäufers, weil rechtlich zwei unterschiedliche Unternehmen beteiligt sind. Das macht den Asset Deal in der Buchhaltung aufwendiger, aber auch übersichtlicher, weil klar zwischen „alt“ und „neu“ getrennt wird. Beim Share Deal verschwimmt diese Trennlinie stärker, weshalb hier die Sorgfalt bei der Aktualisierung der Geschäftsführerdaten umso wichtiger ist.
Was ändert sich bei der Übernahme eines Kleinunternehmers?
Übernehmen Sie eine Gesellschaft, die bislang die Kleinunternehmerregelung nach § 19 UStG genutzt hat, ändert sich die Rechnungsstellung unter Umständen grundlegend. Kleinunternehmer weisen keine Umsatzsteuer auf ihren Rechnungen aus, verzichten dafür aber auch auf den Vorsteuerabzug.
Nach der Übernahme müssen Sie zunächst prüfen, ob die Kleinunternehmerregelung überhaupt fortgeführt werden kann oder ob durch die Übernahme, etwa durch veränderte Umsatzstrukturen oder eine Umwandlung, die Regelbesteuerung greift. Wird gewechselt, ändert sich die Rechnung strukturell: Es kommt ein Steuersatz hinzu, der Steuerbetrag muss ausgewiesen werden, und der Bruttobetrag verändert sich entsprechend gegenüber den bisherigen Rechnungen.
Besonders heikel wird es, wenn der Wechsel unterjahr erfolgt. Rechnungen, die vor dem Wechsel unter der Kleinunternehmerregelung gestellt wurden, bleiben unverändert korrekt. Ab dem Stichtag müssen aber alle neuen Rechnungen die vollständigen umsatzsteuerlichen Pflichtangaben tragen, inklusive Steuersatz und Steuerbetrag. Wer hier den Stichtag verschleppt oder übersieht, riskiert, dass Rechnungen ohne ausgewiesene Umsatzsteuer gestellt werden, obwohl die Regelbesteuerung längst gilt. Das lässt sich zwar nachträglich korrigieren, verursacht aber unnötigen Aufwand bei Kunden, die bereits ohne Vorsteuerabzug gezahlt haben. Sprechen Sie diesen Punkt frühzeitig mit Ihrem Steuerberater ab, am besten schon vor dem eigentlichen Übernahmestichtag.
Angebot: Wenn Sie sofort startklar sein wollen
Zeitdruck bei einer Übernahme ist real: Jeder Tag ohne korrekt ausgestellte Rechnung kostet Umsatz und Vertrauen bei Kunden. Gmbh-kauf bietet genau für diese Situation eine bereits eingetragene GmbH mit deutschem Geschäftssitz, einem funktionierenden Geschäftskonto bei einer deutschen Bank und einer bestehenden Website an, kombiniert mit einem treuhänderischen Geschäftsführer, der individuell auf Ihre Zusammenarbeit angepasst wird.
Statt Wochen mit Registeranmeldung, Kontoeröffnung und Behördengängen zu verbringen, übernehmen Sie eine Struktur, deren Stammdaten von Anfang an konsistent sind, ein Vorteil, der genau die Fehlerquellen vermeidet, die in diesem Leitfaden beschrieben wurden. Das Modell der Treuhand-Geschäftsführung lässt sich flexibel gestalten, von rein formaler Vertretung bis zu aktiver operativer Unterstützung, je nachdem, wie viel Sie selbst übernehmen wollen und wie diskret die Struktur bleiben soll.
Wenn Zeitdruck, Diskretion oder die sofortige Aufnahme des Geschäftsbetriebs für Sie Priorität haben, lohnt sich ein Blick auf das GmbH-Paket von Gmbh-kauf. Nehmen Sie über die Kontaktseite Verbindung auf, dort lässt sich der Handelsregisterauszug gemeinsam prüfen und ein Übergabeprotokoll für die Stammdaten abstimmen, bevor die erste Rechnung überhaupt geschrieben wird.
Autorenperspektive: 4 Faustregeln aus der Praxis
Nach vielen Übernahmefällen kristallisieren sich immer dieselben Muster heraus. Vier Regeln helfen, den größten Ärger zu vermeiden.
Erstens: Prüfen Sie den Handelsregisterauszug vor jeder anderen Maßnahme und übernehmen Sie die Firmierung exakt, kein Komma weniger, kein Wort mehr. Zweitens: Fakturieren Sie niemals mit der privaten Steuernummer eines Geschäftsführers, auch nicht „nur kurzfristig“, das lässt sich später kaum saubern korrigieren. Drittens: Wenn Sie unsicher sind, ob die USt-IdNr. noch gültig ist, halten Sie die Rechnung lieber ein oder zwei Tage zurück und fragen Sie den Steuerberater, statt zu raten.
Als rote Flaggen gelten für mich immer: eine Geschäftsführerliste, die nicht mit dem aktuellen Registerauszug übereinstimmt, eine fehlende oder falsche HRB-Nummer und unklare Kontoverbindungen, bei denen nicht eindeutig ist, wer zeichnungsberechtigt ist. Taucht eines dieser Signale auf, ist das kein Grund zur Panik, aber ein klares Signal, vor der nächsten Rechnung noch einmal genau hinzuschauen.
— Harald