Welche Rechtsform für Freelancer passt, hängt von drei Dingen ab: Tätigkeitsart, Haftungsrisiko und Gewinnhöhe. Als Faustregel gilt: Freiberufler mit Katalogtätigkeit und moderatem Risiko bleiben meist beim Einzelunternehmen, weil das die niedrigsten Kosten und die geringste Bürokratie bedeutet. Wer hohe Haftungsrisiken trägt oder einen entsprechend höheren Gewinn erzielt, sollte eine GmbH prüfen lassen. Im Zweifel hilft ein Steuerberater oder ein Statusfeststellungsverfahren, bevor Sie sich festlegen.
Kurz gesagt:
- Bei moderatem Risiko und Katalogberufen ist das Einzelunternehmen meist ausreichend, da es niedrige Kosten und wenig Bürokratie bedeutet.
- Eine GmbH lohnt sich steuerlich vor allem ab hohen Gewinnen, wenn Gewinne im Unternehmen verbleiben sollen, da die Körperschaftsteuer niedriger ist.
- Freiberufler nach § 18 EStG sind von Gewerbesteuer und Gewerbeanmeldung befreit, während Gewerbetreibende diese Lasten tragen müssen.
- Die Gründung einer GmbH dauert in der Regel vier bis acht Wochen, kann aber durch den Online-Kauf einer bestehenden Gesellschaft verkürzt werden.
- Zur Vermeidung von Scheinselbstständigkeit sollten Freelancer eine breite Kundenbasis, klare Verträge und eine eigene Außendarstellung pflegen.
Inhaltsverzeichnis
- Freiberufler vs. Gewerbe: Was ändert sich rechtlich und steuerlich?
- Rechtsformen im Vergleich: Von Einzelunternehmen bis GmbH
- GmbH für Freelancer: Steuerliche Effekte und praktische Schwellenwerte
- Scheinselbstständigkeit vermeiden: Prüfkriterien und Gegenmaßnahmen
- Anmeldung und Formalitäten: Der Weg von der Steueranmeldung zur GmbH
- Steuern und Sozialversicherung: Laufende Pflichten im Blick behalten
- Entscheidungshilfe: Welche Struktur passt zu Ihrer Situation?
- Sofort verfügbare GmbH mit treuhänderischer Geschäftsführung: Eine praktische Option
- Warum Rechtsformwahl mehr Strategie als Formalität ist
- Ihre GmbH ohne Wartezeit: Der schnellere Weg zur Kapitalgesellschaft
- Wo Sie weiterlesen können
- Quellen
Freiberufler vs. Gewerbe: Was ändert sich rechtlich und steuerlich?
Die Unterscheidung zwischen Freiberufler und Gewerbetreibendem entscheidet über Anmeldeweg, Steuerpflicht und Verwaltungsaufwand. Wer unter § 18 EStG fällt, zahlt keine Gewerbesteuer und muss sich nur beim Finanzamt anmelden, nicht beim Gewerbeamt. Das spart Zeit, Geld und lästige Zwangsmitgliedschaften.
§ 18 EStG listet sogenannte Katalogberufe: Ärzte, Anwälte, Steuerberater, Architekten, Journalisten, Übersetzer, Ingenieure. Wer eine ähnliche Tätigkeit ausübt, etwa als Grafikdesigner oder IT-Berater mit vergleichbarem Ausbildungsniveau, kann ebenfalls als Freiberufler eingestuft werden. Entscheidend ist die tatsächliche Tätigkeit, nicht die Berufsbezeichnung auf der Visitenkarte.
Die praktischen Folgen des Freiberuflerstatus lassen sich so zusammenfassen:
- Keine Gewerbesteuer, dadurch geringere Gesamtsteuerlast bei vergleichbarem Gewinn
- Einfache Einnahmen-Überschuss-Rechnung reicht, keine doppelte Buchführung nötig
- Anmeldung ausschließlich beim Finanzamt über den Fragebogen zur steuerlichen Erfassung
- Keine Pflichtmitgliedschaft in der IHK
Wer hingegen ein Gewerbe betreibt, etwa im Handel, in der Produktion oder bei bestimmten Dienstleistungen ohne akademischen Bezug, muss ein Gewerbe anmelden. Das zieht automatisch eine IHK-Mitgliedschaft nach sich, oft verbunden mit Pflichtbeiträgen, und die Gewerbesteuer greift ab einem Freibetrag von 24.500 € Gewinn für Einzelunternehmen und Personengesellschaften. Freiberufler nach § 18 EStG bleiben davon in der Regel ausgenommen, solange die Tätigkeit dem Katalog entspricht.
Rechtsformen im Vergleich: Von Einzelunternehmen bis GmbH
Fünf Rechtsformen kommen für Freelancer typischerweise in Frage, und jede bringt einen anderen Kompromiss aus Haftung, Aufwand und Kosten mit sich.
- Einzelunternehmen: Keine Bilanzpflicht, einfache Buchführung, keine Veröffentlichungspflicht für Jahresabschlüsse. Dafür haften Sie mit dem gesamten Privatvermögen.
- GbR: Für Zusammenschlüsse mehrerer Freelancer geeignet, ebenfalls unbeschränkte Haftung, jetzt aber mit neuen Namensrechten und Registerpflichten seit der MoPeG-Reform.
- Partnerschaftsgesellschaft: Nur für Freiberufler zulässig, reduziert die Haftung auf den handelnden Partner, verlangt aber ein Partnerschaftsregister.
- GmbH: Haftung beschränkt sich auf das Gesellschaftsvermögen, verlangt aber 25.000 € Stammkapital und volle Bilanzierungspflicht.
- UG (haftungsbeschränkt): Einstieg mit nur 1 € Stammkapital möglich, dafür Pflicht zur Rücklagenbildung, bis das Kapital der klassischen GmbH erreicht ist.
Für den klassischen Einzelfreelancer mit geringem Risiko, etwa einen Texter oder Webdesigner ohne große Vertragsrisiken, bleibt das Einzelunternehmen meist die praktikabelste Lösung. Wer mit Partnern arbeitet oder größere Projektsummen verantwortet, sollte GbR, Partnerschaftsgesellschaft oder gleich eine Kapitalgesellschaft in Betracht ziehen. Die MoPeG-Reform hat GbRs formalisiert: Ein Gesellschaftsregister existiert nun, Namensrechte sind klarer geregelt, aber auch die Registrierungspflicht ist gestiegen.
GmbH für Freelancer: Steuerliche Effekte und praktische Schwellenwerte
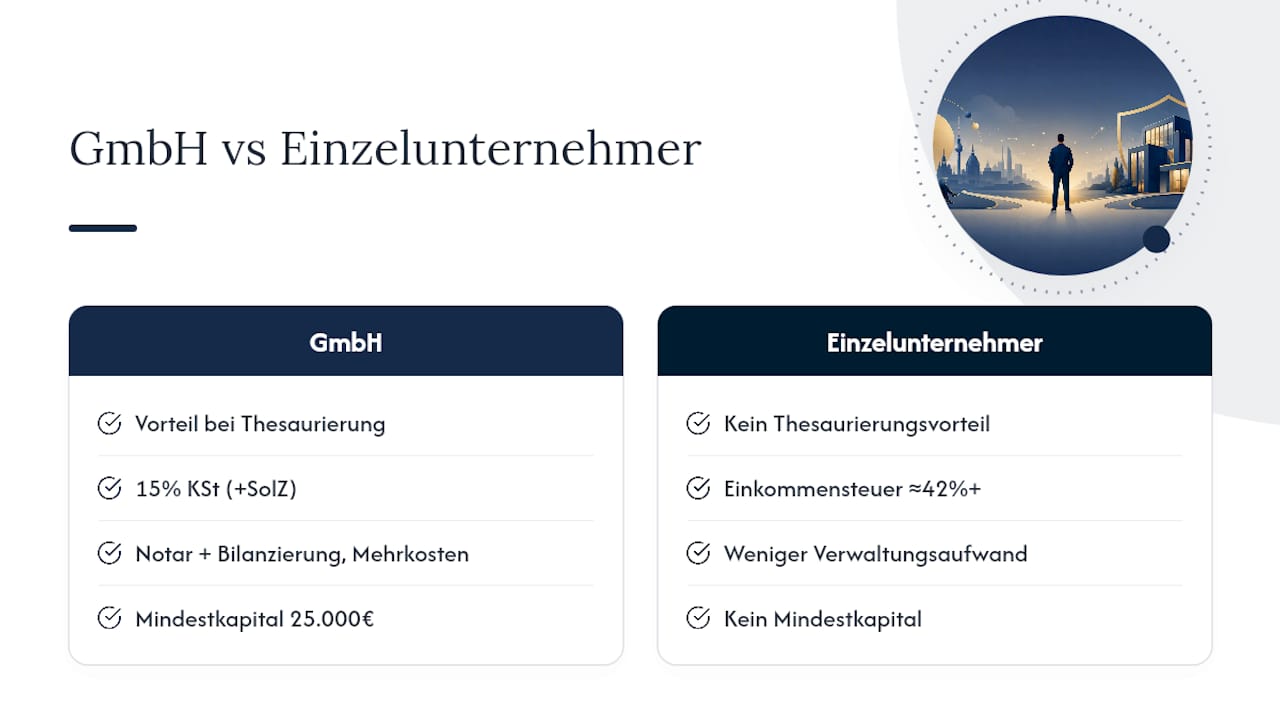
Eine GmbH lohnt sich steuerlich vor allem dann, wenn Gewinne im Unternehmen bleiben sollen, statt sofort ausgeschüttet zu werden. Die Körperschaftsteuer liegt bei 15 % plus Solidaritätszuschlag, zusammen mit der Gewerbesteuer ergibt sich meist eine Gesamtbelastung unter den Spitzensätzen der Einkommensteuer, die bei hohen Einzeleinkommen schnell 42 % oder mehr erreichen.
Profi-Tipp: Der Thesaurierungsvorteil wirkt nur, wenn Sie Gewinne tatsächlich im Unternehmen belassen. Wer sich alles als Geschäftsführergehalt auszahlt, verschenkt den steuerlichen Vorteil und zahlt am Ende sogar mehr Verwaltungskosten für weniger Nutzen.
Als grober Richtwert gilt: Ab einem dauerhaften Jahresgewinn ab einer gewissen Höhe beginnt die GmbH steuerlich interessant zu werden, vorausgesetzt, ein Teil des Gewinns bleibt im Unternehmen. Unterhalb dieser Schwelle überwiegt meist der administrative Mehraufwand: Notarkosten für die Gründung, jährliche Bilanzierung durch einen Steuerberater, oft mehrere Tausend Euro pro Jahr an zusätzlichen Kosten. Zudem verlangt die GmbH ein Mindestkapital von 25.000 €, wovon bei der Gründung zumindest die Hälfte tatsächlich eingezahlt sein muss.
Ein Punkt wird oft übersehen: Die Gründung einer GmbH kann den Freiberuflerstatus faktisch beenden, weil die Kapitalgesellschaft selbst als Gewerbebetrieb gilt. Das hat langfristige steuerliche Konsequenzen, die weit über die reine Haftungsfrage hinausgehen und vorher durchgerechnet werden sollten.
Scheinselbstständigkeit vermeiden: Prüfkriterien und Gegenmaßnahmen
Wird Scheinselbstständigkeit festgestellt, drohen Sozialversicherungsnachzahlungen für bis zu vier Jahre rückwirkend, in schweren Fällen sogar strafrechtliche Ermittlungen wegen Vorenthaltens von Sozialversicherungsbeiträgen. Das Finanzamt kann zusätzlich Steuern nachfordern, wenn die Tätigkeit rückwirkend als abhängige Beschäftigung eingestuft wird.
Die Deutsche Rentenversicherung und Gerichte prüfen dabei einen festen Kriterienkatalog:
- Eingliederung in die Betriebsorganisation des Auftraggebers
- Weisungsgebundenheit hinsichtlich Zeit, Ort und Art der Tätigkeit
- Fehlen mehrerer Auftraggeber, also wirtschaftliche Abhängigkeit von einem Kunden
- Kein eigenes Unternehmerrisiko, keine eigenen Mitarbeiter oder Betriebsmittel
Wer diese Kriterien im Blick behält, kann viel vorbeugen, indem er aktiv nach weiteren Kunden sucht und sich in Freelance Jobs in South Africa vernetzt. Wichtig ist eine klare vertragliche Trennung: Verträge sollten Weisungsfreiheit, eigene Arbeitsmittel und freie Zeiteinteilung dokumentieren. Genauso wichtig ist die Außendarstellung, eine eigene Website, ein eigenes Briefpapier, sichtbare Auftritte bei mehreren Kunden gleichzeitig. Wer nur für einen Auftraggeber arbeitet, sollte aktiv nach weiteren Kunden suchen, selbst wenn diese nur kleine Aufträge bringen.
Bei Unsicherheit lohnt sich das Statusfeststellungsverfahren nach § 7a SGB IV. Es klärt verbindlich, ob eine Tätigkeit selbstständig oder abhängig ist, und schafft Rechtssicherheit für beide Seiten. Ein Zusammenschluss zu einer GmbH kann das Risiko zwar senken, aber nur, wenn die Gesellschaft auch wirklich unternehmerisch auftritt, mit eigenen Mitarbeitern und echtem Marktrisiko. Eine reine Fassade genügt den Prüfern nicht.
Anmeldung und Formalitäten: Der Weg von der Steueranmeldung zur GmbH
Der Anmeldeweg unterscheidet sich stark je nach gewählter Rechtsform, und die Reihenfolge der Schritte entscheidet oft darüber, wie schnell Sie tatsächlich Rechnungen stellen können.
Für Freiberufler reicht der Fragebogen zur steuerlichen Erfassung beim Finanzamt, meist online über ELSTER einzureichen. Die Steuernummer kommt in der Regel innerhalb von zwei bis vier Wochen. Für Gewerbetreibende kommt zusätzlich die Gewerbeanmeldung beim örtlichen Gewerbeamt hinzu, Kosten liegen meist zwischen 20 und 60 €, je nach Kommune.
Wer eine GmbH gründet, braucht deutlich mehr Vorlauf:
- Gesellschaftsvertrag, notariell beurkundet, Kosten meist zwischen 300 und 800 € je nach Stammkapital
- Einzahlung von mindestens der Hälfte des Stammkapitals auf ein Geschäftskonto
- Eintragung ins Handelsregister, Bearbeitungszeit meist zwei bis sechs Wochen
- Gewerbeanmeldung, da die GmbH als Kapitalgesellschaft automatisch gewerbesteuerpflichtig ist
- Anmeldung bei der IHK
Rechnen Sie insgesamt mit vier bis acht Wochen von der Idee bis zur eintragungsfertigen GmbH. Parallel sollten Sie ein Geschäftskonto einrichten, eine Geschäftsadresse festlegen, die nicht zwingend die Privatwohnung sein muss, und die Rechnungsstellung nach den gesetzlichen Pflichtangaben vorbereiten.
Steuern und Sozialversicherung: Laufende Pflichten im Blick behalten
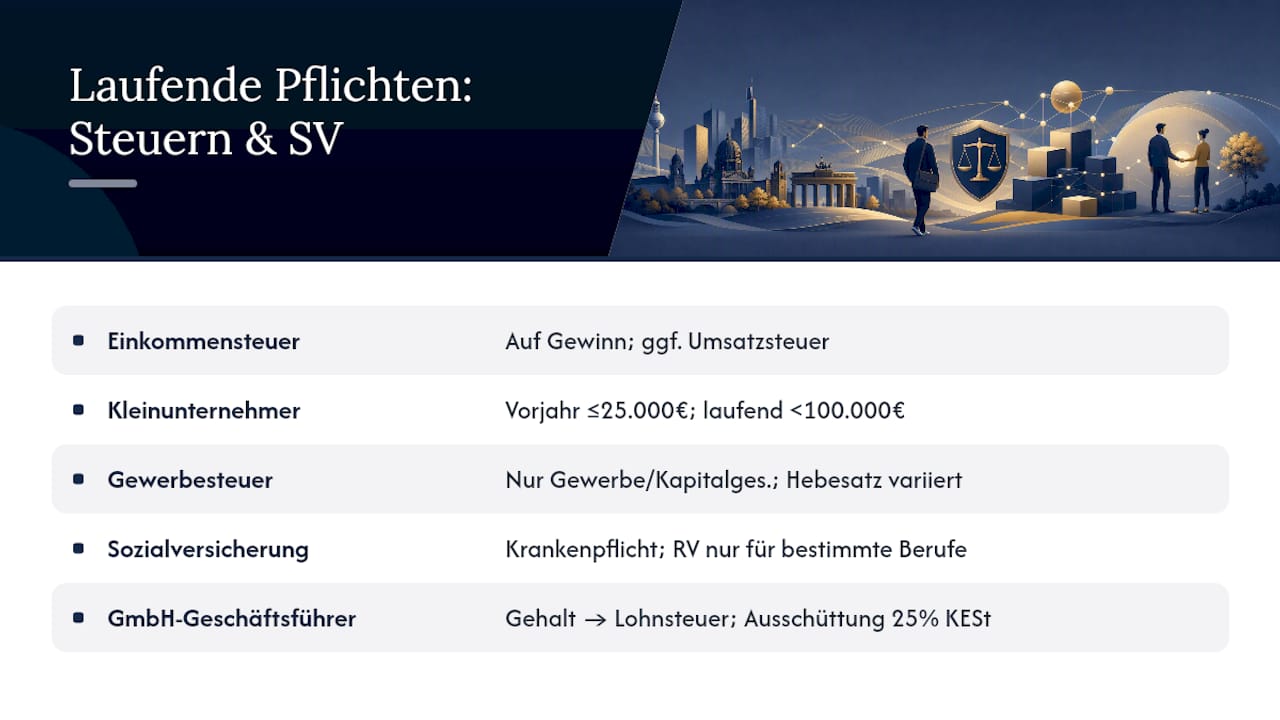
Freiberufler und Einzelunternehmer zahlen Einkommensteuer auf ihren Gewinn, oft ergänzt durch die Umsatzsteuer, sofern die Kleinunternehmerregelung nicht greift. Diese Regelung erlaubt Rechnungen ohne Umsatzsteuerausweis, solange der Vorjahresumsatz 25.000 € nicht überschritten hat und der laufende Umsatz voraussichtlich unter 100.000 € bleibt.
Die Gewerbesteuer betrifft nur Gewerbetreibende und Kapitalgesellschaften, nicht klassische Freiberufler nach § 18 EStG. Der Hebesatz der Gemeinde entscheidet dabei stark über die tatsächliche Belastung: Manche Kommunen liegen bei 200 %, Großstädte oft deutlich darüber, was die Wahl des Firmensitzes zu einem handfesten Standortfaktor macht.
Bei der Sozialversicherung gilt: Selbstständige sind grundsätzlich nicht automatisch rentenversicherungspflichtig, außer bestimmte Berufsgruppen wie Lehrer, Pflegekräfte oder Künstler. Wer als Künstler oder Publizist arbeitet, kann über die Künstlersozialkasse pflichtversichert werden, mit hälftiger Beitragsübernahme ähnlich wie bei Angestellten. Die Krankenversicherung bleibt für Selbstständige verpflichtend, entweder gesetzlich mit einkommensabhängigem Beitrag oder privat.
Wird aus dem Freelancer ein GmbH-Geschäftsführer, ändert sich einiges: Das Geschäftsführergehalt unterliegt der Lohnsteuer, während Gewinnausschüttungen der Kapitalertragsteuer von pauschal 25 % plus Solidaritätszuschlag unterliegen. Diese Kombination aus Gehalt und Ausschüttung eröffnet steuerliche Gestaltungsspielräume, die als Einzelunternehmer schlicht nicht existieren.
Entscheidungshilfe: Welche Struktur passt zu Ihrer Situation?
Die Reihenfolge der Prüfung sollte immer gleich ablaufen, unabhängig von Branche oder Zielgruppe.
- Haftungsrisiko einschätzen: Arbeiten Sie mit hohen Vertragssummen, sensiblen Daten oder physischen Risiken? Dann rückt die Kapitalgesellschaft in den Fokus.
- Gewinnhöhe prüfen: Liegt der Jahresgewinn dauerhaft über 60.000 € und bleibt ein Teil davon im Unternehmen? Dann lohnt eine GmbH-Kalkulation.
- Kundenstruktur analysieren: Arbeiten Sie für mehrere Auftraggeber mit klarer Weisungsfreiheit? Dann bleibt das Scheinselbstständigkeitsrisiko gering, unabhängig von der Rechtsform.
- Wachstumspläne einbeziehen: Planen Sie Mitarbeiter, Investoren oder einen Verkauf des Unternehmens? Dann spricht vieles für eine Kapitalgesellschaft von Anfang an.
Wer bei Punkt eins oder zwei unsicher ist, sollte nicht raten. Pauschale Schwellenwerte sind nur Richtwerte, keine verbindlichen Grenzen, und ein Steuerberater rechnet die individuelle Situation in wenigen Stunden durch. Auch das Statusfeststellungsverfahren bei der Deutschen Rentenversicherung ist eine Option, die viele Freelancer aus Scheu vor Bürokratie meiden, obwohl sie echte Rechtssicherheit schafft.
Sofort verfügbare GmbH mit treuhänderischer Geschäftsführung: Eine praktische Option
Wer sich für die GmbH entscheidet, aber die vier bis acht Wochen Gründungszeit nicht abwarten will oder kann, hat noch einen anderen Weg: die Übernahme einer bereits eingetragenen Gesellschaft. Es gibt Anbieter, die bestehende GmbHs mit deutschem Firmensitz, Geschäftskonto bei einer deutschen Bank und einer bereits vorhandenen Website anbieten.
Besonders interessant ist die Möglichkeit, einen treuhänderischen Geschäftsführer einzusetzen, der je nach Bedarf formal im Hintergrund bleibt oder aktiv operative Aufgaben übernimmt. Für Freelancer, die aus dem Ausland heraus agieren oder ihre Identität zunächst nicht offenlegen möchten, kann das ein echter Unterschied sein. Ersetzt wird damit aber nicht die individuelle Prüfung: Ob die konkrete Struktur zum eigenen Geschäftsmodell passt, bleibt weiterhin eine Frage für den Steuerberater, insbesondere im Hinblick auf Scheinselbstständigkeit und die tatsächliche unternehmerische Substanz der Gesellschaft.
Warum Rechtsformwahl mehr Strategie als Formalität ist
Die meisten Freelancer treffen die Entscheidung für oder gegen eine Kapitalgesellschaft aus reiner Haftungsangst, ohne die steuerliche Gesamtrechnung zu machen. Das ist rückwärts gedacht. Haftung lässt sich oft günstiger über eine Berufshaftpflichtversicherung abfedern als über eine GmbH mit 25.000 € Stammkapital und jährlichen Bilanzierungskosten.
Der eigentliche Hebel liegt in der Gewinnverwendung: Wer investiert und thesauriert, profitiert von der Kapitalgesellschaft. Wer alles ausschüttet, zahlt am Ende oft mehr als im Einzelunternehmen, nur mit mehr Papierkram. Diese Rechnung machen erstaunlich wenige Berater transparent, weil sie kompliziert wirkt. Ist sie aber nicht, wenn man sie einmal für die eigene Situation durchgeht.
— Harald
Ihre GmbH ohne Wartezeit: Der schnellere Weg zur Kapitalgesellschaft
Eine klassische GmbH-Neugründung dauert vier bis acht Wochen, von der notariellen Beurkundung bis zur Eintragung ins Handelsregister. Der Weg zur Kapitalgesellschaft kann durch die Übernahme einer bereits eingetragenen Gesellschaft mit deutschem Firmensitz, bestehendem Geschäftskonto und einer funktionierenden Website verkürzt werden.
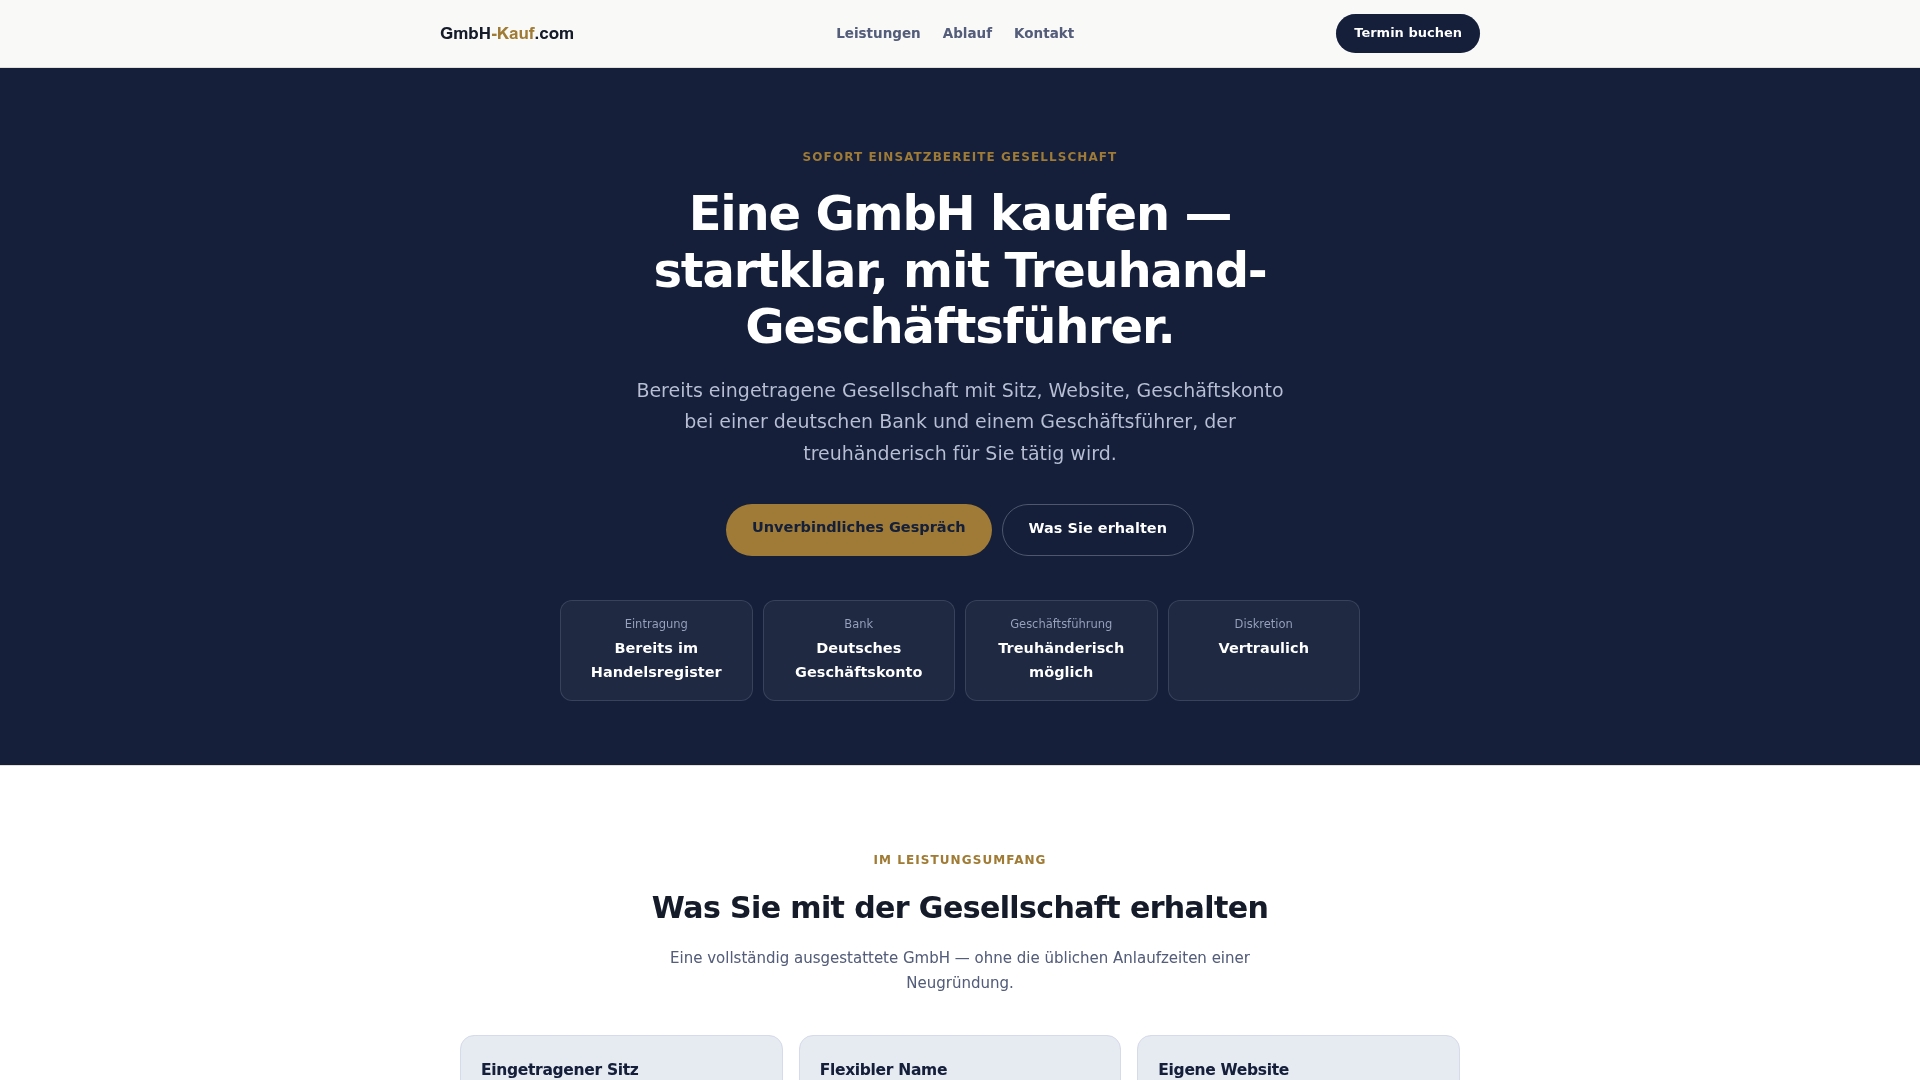
Besonders praktisch ist die treuhänderische Geschäftsführung, die sich flexibel an Ihre Situation anpassen lässt, von einer rein formalen Rolle bis zur aktiven operativen Unterstützung. Das eignet sich für Freelancer, die schnell handlungsfähig sein müssen, discret auftreten wollen oder ihre Kapitalgesellschaft ohne die üblichen Gründungshürden nutzen möchten. Wer sich für einen Firmensitz in einer Region mit günstigem Gewerbesteuerhebesatz interessiert, kann das bei der Auswahl der passenden Gesellschaft direkt berücksichtigen.
Wer sich für diesen Weg interessiert, findet auf Gmbh-kauf die verfügbaren Gesellschaften im Überblick. Bei konkreten Fragen zur passenden Struktur oder zum Umfang der Geschäftsführung lohnt sich ein direkter Kontakt für eine Beratung.
Wo Sie weiterlesen können
Für die Einordnung der eigenen Situation lohnt sich ein Blick in Primärquellen statt in x-beliebige Ratgeberseiten. Die Unterscheidung zwischen Freiberufler und Gewerbe erklärt Handbook Germany verständlich, während die Deutsche Rentenversicherung über das Statusfeststellungsverfahren informiert, dessen rechtliche Grundlage in der EY-Analyse zur Scheinselbstständigkeit gut aufbereitet ist. Einen praxisnahen Kostenvergleich der Rechtsformen liefert Haufe.
Diese Quellen ersetzen keine individuelle Beratung. Jede Rechtsform- und Steuerfrage hängt von der konkreten Tätigkeit, dem Kundenstamm und der geplanten Gewinnverwendung ab, deshalb bleibt die Einzelfallprüfung durch einen Steuerberater oder Fachanwalt der letzte, aber wichtigste Schritt vor jeder Entscheidung.
Dieser Artikel enthält allgemeine Informationen und ersetzt nicht die Beratung durch einen qualifizierten Anwalt. Wenden Sie sich an eine qualifizierte Rechtsfachperson zu Ihrer persönlichen Lage, bevor Sie auf Grundlage dieses Inhalts handeln.
Quellen
- Freelance Self-Employment ("Freiberufler")
- Steuernsparen
- Vergleich Rechtsformen für Freiberufler | Haufe