Ja, eine GmbH kann in Deutschland in vielen Fällen ein Geschäftskonto ohne klassische SCHUFA-Prüfung eröffnen. Möglich wird das vor allem über FinTech-Anbieter wie Qonto, die Konten auf Guthabenbasis führen und deshalb auf eine Bonitätsabfrage verzichten. Der Haken: Dispo, Kreditlinien und klassische Kreditkarten mit Kreditrahmen bleiben meist außen vor, weil dafür eine gesonderte Prüfung nötig wäre. Wer schnell handlungsfähig sein muss, kombiniert oft ein solches Konto mit einer bereits eingetragenen GmbH statt einer Neugründung.
Kurz gesagt:
- Schufafreie Konten für GmbHs basieren auf Guthabenbasis, wodurch keine Bonitätsprüfung notwendig ist; Dispo und Kreditkarten sind meist ausgeschlossen.
- Für die Kontoeröffnung sind bei GmbHs detaillierte Unterlagen wie Handelsregisterauszug, Gesellschaftsvertrag und UBO-Angaben erforderlich.
- Die Dauer der Freischaltung liegt bei vollständigen Unterlagen oft bei ein bis drei Werktagen; eine bestehende GmbH kann sofort handlungsfähig sein.
- Diese Konten bieten in der Regel SEPA-Überweisungen, Debitkarten und Buchhaltungsschnittstellen, aber keine Kreditlinien oder Bargeldeinzahlungen.
- Für Gründer mit Zeitdruck oder belasteter privater Bonität ist der Kauf einer bereits eingetragenen GmbH mit bestehendem Konto eine schnelle Alternative.
Inhaltsverzeichnis
- Schufa Geschäftskonto GmbH: Welche Anbieter verzichten auf die Bonitätsprüfung?
- Welche Unterlagen braucht eine GmbH für die Kontoeröffnung?
- Was leisten schufafreie Konten und wo liegen die Grenzen?
- Was kostet ein Geschäftskonto ohne SCHUFA für die GmbH wirklich?
- Wie Sie den passenden Anbieter für Ihre GmbH auswählen
- Warum eine sofort einsatzbereite GmbH die Kontosuche vereinfacht
- Wann lohnt sich ein schufafreies GmbH-Konto tatsächlich?
- Ihre GmbH plus Geschäftskonto in kürzester Zeit
- Quellen
- FAQ
Schufa Geschäftskonto GmbH: Welche Anbieter verzichten auf die Bonitätsprüfung?
Der Unterschied zwischen FinTechs und klassischen Filialbanken liegt selten in einer bewussten Kulanz gegenüber schlechten Bonitätswerten. Er liegt im Kontomodell. Guthabenbasierte Konten tragen für die Bank kein Kreditrisiko, denn Sie können nur ausgeben, was tatsächlich auf dem Konto liegt. Deshalb lohnt sich für den Anbieter eine SCHUFA-Abfrage schlicht nicht. Finanzexperten bezeichnen das treffend als operative Entscheidung der Bank, nicht als Kulanzakt.
Filialbanken arbeiten dagegen fast immer mit Dispositionskrediten und klassischen Firmenkreditkarten. Genau deshalb prüfen sie Bonität und Handelsregisterdaten deutlich genauer, bevor sie einer GmbH überhaupt ein Konto anbieten. Wer dort schon einmal negativ aufgefallen ist, wartet häufig Wochen auf eine Entscheidung, die am Ende negativ ausfällt.
Qonto wird in der Praxis besonders oft als Option für GmbHs genannt. Der Anbieter gibt an, bei der Kontoeröffnung keine SCHUFA-Auskunft einzuholen und führt Konten grundsätzlich auf Guthabenbasis mit deutscher IBAN. Für eine Kapitalgesellschaft ist das relevant, weil viele reine Neobank-Angebote primär auf Einzelunternehmer und Freiberufler zugeschnitten sind und GmbHs gar nicht oder nur eingeschränkt akzeptieren.
Ein Blick auf die Anbieterlandschaft zeigt drei Gruppen:
- FinTechs mit Fokus auf Kapitalgesellschaften: bieten deutsche IBANs, verzichten auf SCHUFA-Abfrage, akzeptieren GmbH und UG.
- FinTechs mit Fokus auf Einzelunternehmer: oft günstiger, aber für GmbHs teils gar nicht nutzbar oder nur mit Einschränkungen.
- Klassische Filialbanken: prüfen Bonität und Handelsregister intensiv, bieten dafür aber Dispo und klassische Finanzierungsprodukte.
Vergleichsportale wie Handelsblatt bestätigen dieses Muster: FinTechs eröffnen häufig Guthabenkonten ohne klassische Bonitätsprüfung, gerade weil eine Kreditlinie erst gar nicht vorgesehen ist. Wichtig für GmbH-Gründer: Nur eine Minderheit der Anbieter bedient laut aktuellen Vergleichslisten Kapitalgesellschaften mit negativen Einträgen. Die meisten Angebote im Markt richten sich zuerst an Solo-Selbstständige.
Welche Unterlagen braucht eine GmbH für die Kontoeröffnung?
Ein schufafreies Konto bedeutet nicht, dass die Bank auf Nachweise verzichtet. Im Gegenteil: Bei GmbH und UG verlangen Anbieter fast immer detailliertere Unterlagen als bei einer natürlichen Person, weil sie die Gesellschaft und ihre wirtschaftlich Berechtigten eindeutig identifizieren müssen. Gruendung listet Handelsregisterauszug und UBO-Angaben als Standardanforderung für Kapitalgesellschaften.
In der Praxis läuft die Eröffnung in dieser Reihenfolge ab:
- Online-Antrag mit Firmendaten, Gesellschaftsform und geplantem Kontovolumen.
- Upload von Handelsregisterauszug, Gesellschaftsvertrag und aktueller Gesellschafterliste.
- Angabe der wirtschaftlich Berechtigten (UBO), also der natürlichen Personen hinter der GmbH.
- Identitätsprüfung per VideoIdent, eID-Verfahren oder Dokumenten-Upload, je nach Anbieter.
- Freischaltung der IBAN, teils sofort, teils erst nach vollständiger Prüfung.
Genau bei Schritt drei scheitern überraschend viele Anträge. Banken prüfen bei GmbHs die wirtschaftlich Berechtigten oft deutlich genauer als bei Einzelunternehmern, und unvollständige oder fehlerhafte UBO-Angaben sind ein häufiger Ablehnungsgrund. Wer hier schlampt, verliert nicht nur Zeit, sondern muss den ganzen Prozess oft neu anstoßen.
Bei der Bearbeitungsdauer gibt es einen Unterschied, der selten thematisiert wird: Eine GmbH, die sich noch in Gründung befindet und erst die Stammkapitaleinzahlung nachweisen muss, braucht in der Regel länger als eine bereits im Handelsregister eingetragene Gesellschaft. Letztere kann meist direkt mit vollständigen Dokumenten starten, ohne auf notarielle Zwischenschritte zu warten. Anbieterangaben und Nutzerberichte zeigen, dass die Freischaltung typischerweise ein bis drei Werktage dauert, wobei manche Anbieter die IBAN schon vor Abschluss der vollständigen Prüfung freigeben.
Profi-Tipp: Legen Sie Handelsregisterauszug, Gesellschafterliste und UBO-Formular als PDF bereit, bevor Sie den Online-Antrag starten. Das spart bei den meisten Anbietern einen kompletten Prüfzyklus, weil Nachforderungen der häufigste Grund für Verzögerungen sind.
Was leisten schufafreie Konten und wo liegen die Grenzen?
Im Tagesgeschäft unterscheiden sich schufafreie GmbH-Konten oft weniger von klassischen Geschäftskonten, als man erwarten würde. SEPA-Überweisungen, Lastschriften und Debitkarten gehören fast überall zum Standard. Für eine GmbH entscheidend ist aber ein Detail, das gerne übersehen wird: die Buchhaltungsanbindung.
Ein Konto ohne DATEV-Export bedeutet für viele GmbHs zusätzlichen manuellen Aufwand beim Steuerberater, Monat für Monat. Gründer-Ratgeber betonen deshalb zurecht, dass DATEV-Schnittstellen oder vergleichbare Exportformate bei der Anbieterwahl mitentscheidend sein sollten. Wer das ignoriert, zahlt die gesparten Kontogebühren später doppelt in Buchhaltungsstunden zurück.
Zu den typischen Leistungsmerkmalen gehören:
- SEPA-Überweisungen und Lastschriften in Echtzeit oder am Folgetag
- Physische und virtuelle Debitkarten für Mitarbeiter
- DATEV- oder CSV-Export für die Übergabe an den Steuerberater
- API-Zugang für die Anbindung an Buchhaltungssoftware
- Mehrbenutzerzugriff mit abgestuften Rechten für Geschäftsführung und Team
Die Einschränkungen sind ebenso konkret. Guthabenbasis heißt: kein Dispo, keine automatische Kreditlinie, keine Kreditkarte mit echtem Kreditrahmen. Wer eine kurzfristige Finanzierungslücke überbrücken will, muss dafür einen separaten Kreditgeber oder eine Filialbank ansprechen. Auch Bargeldeinzahlungen sind bei reinen Online-Anbietern oft nur über Partnerfilialen oder gar nicht möglich, was für bargeldintensive Geschäftsmodelle ein echtes Problem werden kann.
Wichtig ist außerdem ein Punkt, der oft missverstanden wird: Keine SCHUFA-Abfrage bei Eröffnung heißt nicht automatisch dauerhafte Funkstille zur Auskunftei. Handelsblatt weist darauf hin, dass ein Konto, das bei Eröffnung nicht meldet, später trotzdem Daten übermitteln kann, etwa bei Kreditanfragen oder auffälligem Zahlungsverhalten. Ein schufafreies Konto ist also kein Freibrief, sondern lediglich eine andere Eingangshürde.
Was kostet ein Geschäftskonto ohne SCHUFA für die GmbH wirklich?
Die Gebührenstruktur bei schufafreien Konten wirkt auf den ersten Blick oft günstiger als bei Filialbanken. Der Vergleich lohnt sich trotzdem, denn die tatsächlichen Kosten entstehen selten bei der Grundgebühr allein.
Typische Kostenblöcke, auf die Sie achten sollten:
- Monatliche Grundgebühr: reicht von kostenlosen Einstiegsmodellen bis zu höherpreisigen Paketen mit mehr Transaktionsvolumen.
- Transaktionsgebühren: manche Anbieter berechnen jede SEPA-Überweisung ab einer bestimmten Anzahl pro Monat.
- Kartengebühren: physische Debitkarten kosten oft extra, virtuelle Karten sind meist im Paket enthalten.
- Bargeldeinzahlung: häufig prozentual berechnet und bei reinen Online-Anbietern oft teurer als bei einer Filialbank.
- Auslandszahlungen: außerhalb der SEPA-Zone können Wechselkursaufschläge und Fixgebühren erheblich zu Buche schlagen.
Starter-Angebote mit niedriger Grundgebühr wirken auf den ersten Blick attraktiv, sind aber oft an Volumengrenzen gekoppelt. Wer diese Grenze überschreitet, etwa durch mehr als die im Paket enthaltenen Überweisungen, zahlt schnell drauf.
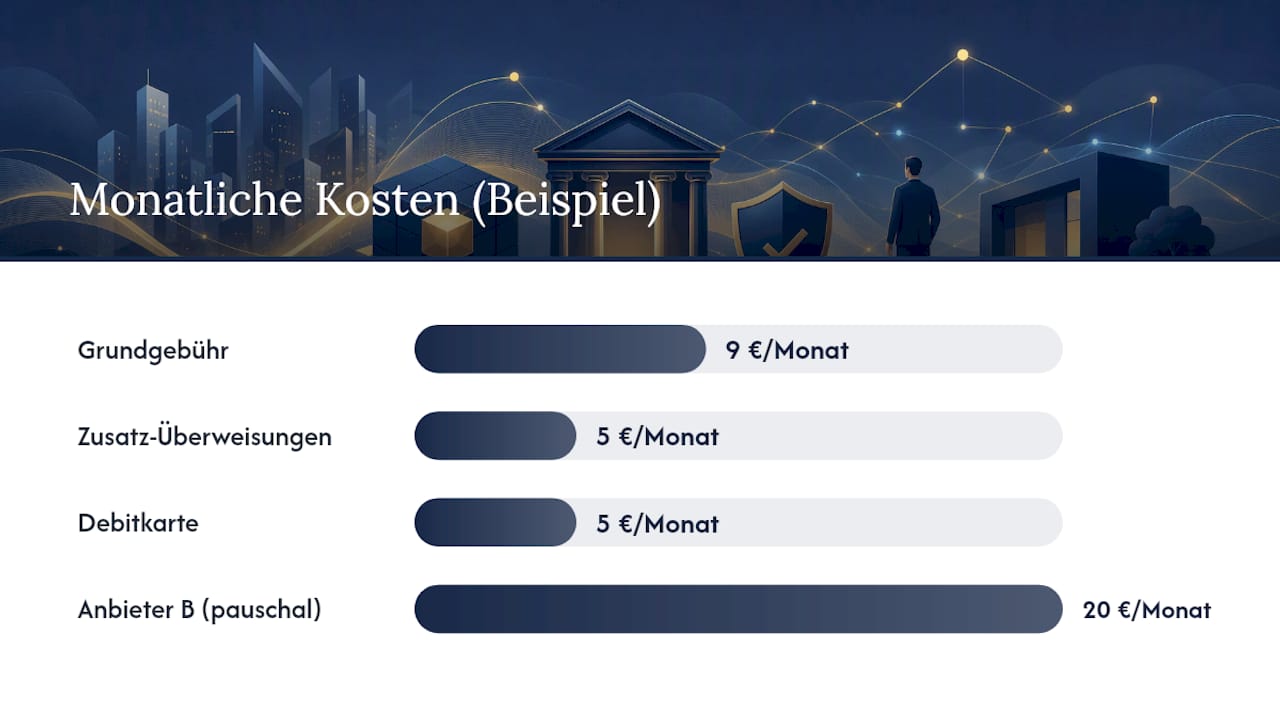
Ein einfaches Rechenbeispiel macht das greifbar: Eine GmbH mit einer Grundgebühr von 9 € im Monat, 40 SEPA-Überweisungen und einer zusätzlichen Debitkarte für 5 € kommt bei einem Anbieter mit Freikontingent von 30 Transaktionen und 0,50 € pro weiterer Überweisung auf etwa 19 € monatlich, also rund 228 € im Jahr. Bei einem Anbieter ohne Freikontingent, aber mit höherer Grundgebühr von 20 €, kann das Gleiche günstiger ausfallen, wenn Transaktionen inklusive sind. Die Grundgebühr allein sagt also wenig über die Jahreskosten aus.
Wie Sie den passenden Anbieter für Ihre GmbH auswählen
Die Anbieterwahl entscheidet sich selten an einem einzelnen Kriterium. Entscheidend ist, ob mehrere Punkte gleichzeitig zu Ihrer GmbH passen.
Diese Kriterien sollten auf Ihrer Liste stehen:
- Rechtsformeignung: Akzeptiert der Anbieter explizit GmbH und UG, oder richtet sich das Angebot primär an Einzelunternehmer?
- Deutsche IBAN: Manche FinTechs vergeben nur ausländische IBANs, was bei Geschäftspartnern und Behörden für Rückfragen sorgen kann.
- DATEV- oder Exportanbindung: Prüfen Sie, ob ein direkter Export für Ihren Steuerberater möglich ist.
- Meldeverhalten zur SCHUFA: Fragen Sie explizit, ob und unter welchen Umständen später doch gemeldet wird.
- Support und Erreichbarkeit: Gerade bei Kontosperrungen zählt, ob Sie innerhalb von Stunden oder erst nach Tagen eine Antwort bekommen.
Rote Flaggen erkennen Sie meist schon vor der Antragstellung. Fehlt eine deutsche IBAN völlig, ist der Support nur per E-Mail-Ticket mit tagelanger Wartezeit erreichbar, oder bleiben Gebühren für Auslandszahlungen und Bargeld im Kleingedruckten vage formuliert, sollten Sie vorsichtig sein. Genau solche Lücken führen später oft zu einer überraschenden Kontosperre, wenn ein Anbieter im Nachgang doch Dokumente nachfordert und diese nicht rechtzeitig vorliegen.
Bevor Sie sich entscheiden, lohnt sich ein kurzer Test-Chat oder Anruf beim Anbieter mit diesen Fragen:
- Wie lange dauert die Eröffnung von Antrag bis Freischaltung der IBAN?
- Wird bei Eröffnung eine SCHUFA-Auskunft eingeholt, und meldet das Konto später an die SCHUFA?
- Welche Buchhaltungsintegrationen (DATEV, CSV, API) stehen zur Verfügung?
- Wie funktioniert die Bargeldeinzahlung, und welche Gebühren fallen dabei an?
- Was passiert, wenn ich später eine Kreditlinie oder Firmenkreditkarte mit Kreditrahmen brauche?
Profi-Tipp: Stellen Sie die Frage zum Meldeverhalten schriftlich, etwa per E-Mail statt im Chat. Eine schriftliche Antwort können Sie später als Nachweis verwenden, falls der Anbieter doch anders handelt als angekündigt.
Warum eine sofort einsatzbereite GmbH die Kontosuche vereinfacht
Wer eine GmbH neu gründet, muss parallel zur Kontosuche noch die Stammkapitaleinzahlung, die notarielle Beurkundung und die Handelsregistereintragung stemmen. Das kostet Zeit, oft mehrere Wochen, und genau in dieser Phase scheitern viele Kontoanträge an fehlenden oder vorläufigen Dokumenten.
GmbH-kauf löst genau dieses Problem anders: Statt eine neue GmbH zu gründen, übernehmen Sie eine bereits im Handelsregister eingetragene Gesellschaft, inklusive Firmensitz, bestehender Website und einem Geschäftskonto bei einer deutschen Bank. Für Gründer, die parallel mit privaten SCHUFA-Einträgen kämpfen, ist das relevant: Fachbeiträge empfehlen genau diese Kombination aus bestehender GmbH und FinTech-Konto, weil sie Prüfungsfragen zur laufenden Neugründung von vornherein umgeht.
Ein weiterer Baustein des Angebots betrifft die operative Führung. Anbieter können treuhänderische Geschäftsführer bereitstellen, die sich flexibel an die Bedürfnisse der Kunden anpassen lassen, von einer rein formalen Funktion bis zu aktiver operativer Unterstützung. Das ist besonders für Gründer interessant, die aus persönlichen Gründen nicht selbst als Geschäftsführer im Handelsregister auftreten möchten.
Was das für die Kontoeröffnung praktisch bedeutet:
- Die Gesellschaft existiert bereits, Handelsregisterauszug und Gesellschaftsvertrag liegen vollständig vor.
- Die UBO-Struktur ist klar dokumentiert, was spätere Rückfragen bei Zusatzkonten reduziert.
- Der treuhänderische Geschäftsführer kann je nach Bedarf formal oder operativ eingebunden werden.
Für Gründer mit Zeitdruck oder mit einer belasteten privaten Bonität verkürzt das den Weg zu einem funktionierenden Geschäftskonto erheblich, weil die zeitintensivsten Schritte der Neugründung bereits erledigt sind.
Wann lohnt sich ein schufafreies GmbH-Konto tatsächlich?
Ein schufafreies Konto passt am besten zu GmbHs, die im Tagesgeschäft mit SEPA-Zahlungen, Debitkarten und einer sauberen DATEV-Anbindung gut auskommen. Startups im frühen Stadium, Dienstleister ohne großen Finanzierungsbedarf und Gründer, die schlicht schnell handlungsfähig sein müssen, profitieren am meisten. Wer dagegen absehbar einen Dispo, eine Kreditlinie oder größere Bargeldmengen braucht, stößt bei reinen Guthabenkonten irgendwann an eine Wand, die sich nur über eine klassische Filialbank oder einen separaten Kreditgeber lösen lässt.
Die ehrlichste Einordnung lautet: SCHUFA-frei ist kein Qualitätsmerkmal und kein Warnsignal, sondern ein Kontomodell mit klaren Vor- und Nachteilen. Wer das verwechselt, wählt entweder ein Konto, das für sein Geschäftsmodell zu eng ist, oder verzichtet aus Vorsicht auf eine Lösung, die eigentlich perfekt gepasst hätte.
Als nächsten Schritt sollten Sie zuerst die Unterlagen zusammenstellen, die fast jeder Anbieter verlangt: Handelsregisterauszug, Gesellschafterliste, UBO-Angaben. Danach lohnt sich ein direkter Vergleich von zwei bis drei Anbietern anhand der Fragen aus dem vorherigen Abschnitt. Wer stattdessen Zeit sparen will, weil eine Neugründung ohnehin zu lange dauern würde, prüft eine bereits eingetragene Gesellschaft mit bestehendem Konto als schnelleren Weg zum gleichen Ziel.
— Harald
Ihre GmbH plus Geschäftskonto in kürzester Zeit
Statt Wochen auf Notartermin, Handelsregistereintrag und Kontoeröffnung zu warten, übernehmen Sie bei GmbH-kauf eine bereits eingetragene GmbH mit bestehendem Firmensitz, funktionierender Website und einem Geschäftskonto bei einer deutschen Bank, sofort einsetzbar statt erst in einigen Wochen verfügbar.
Diese Lösung passt besonders für zwei Situationen: wenn Sie sofort am Markt auftreten müssen, etwa weil ein Vertrag oder Kunde bereits wartet, oder wenn Ihre private SCHUFA-Historie eine klassische Neugründung samt Kontoeröffnung unnötig erschwert. Zusätzlich bietet Gmbh-kauf einen treuhänderischen Geschäftsführer an, individuell zugeschnitten von rein formaler Funktion bis zu aktiver operativer Mitarbeit, je nachdem, wie viel Verantwortung Sie selbst übernehmen möchten oder können.
Werfen Sie einen Blick auf das vollständige Angebot mit Treuhand-Geschäftsführung und klären Sie offene Fragen direkt über die Kontaktseite. Wer parallel noch Fragen zur korrekten Rechnungstellung nach der Übernahme hat, findet dazu ergänzend praktische Hinweise im Partnerblog zu Rechnungsstellung.
Quellen
Die zentralen Aussagen dieses Artikels stützen sich auf folgende Quellen: Qonto für die Anbieterangaben zur SCHUFA-freien Kontoeröffnung, Handelsblatt für Marktüberblick und das spätere Meldeverhalten der Anbieter, Verivox für die typischen Vor- und Nachteile guthabenbasierter Konten sowie gruendung.de für die Anforderungen an Handelsregisterauszug und UBO-Angaben bei Kapitalgesellschaften. Diese Liste ist nicht abschließend, deckt aber die zentralen Nachweise für die im Artikel getroffenen Aussagen ab.
Dieser Artikel enthält allgemeine Informationen und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Wenden Sie sich an eine qualifizierte Finanzfachperson zu Ihrer persönlichen Lage, bevor Sie auf Grundlage dieses Inhalts handeln.
- Geschäftskonto ohne SCHUFA kostenlos eröffnen
- Geschäftskonto ohne SCHUFA: Sofort-Eröffnung ab 0 € 07/2026
- Geschäftskonto ohne Schufa | 08/2026
- Bestes Geschäftskonto ohne Schufa | Vergleich 09/2026
FAQ
Kann man mit negativer SCHUFA eine GmbH gründen?
Ja, die SCHUFA-Auskunft spielt bei der Gründung selbst keine Rolle, da Notar und Handelsregister keine Bonitätsprüfung verlangen. Schwierig wird es erst bei der anschließenden Kontoeröffnung, wenn Sie eine klassische Filialbank statt eines FinTech-Anbieters wählen.
Welche Bank bietet ein Geschäftskonto trotz SCHUFA-Eintrag an?
FinTechs wie Qonto eröffnen Geschäftskonten auf Guthabenbasis in der Regel ohne klassische SCHUFA-Abfrage, während klassische Filialbanken meist eine vollständige Bonitätsprüfung durchführen.
Gibt es überhaupt ein Geschäftskonto ohne SCHUFA für GmbHs?
Ja, mehrere FinTech-Anbieter richten sich explizit auch an Kapitalgesellschaften und verzichten bei der Eröffnung auf eine SCHUFA-Abfrage, allerdings meist im Gegenzug für ein reines Guthabenkonto ohne Dispo.
Kann man mit negativer SCHUFA ein Gewerbe anmelden?
Ja, die Gewerbeanmeldung beim Ordnungsamt ist unabhängig von der SCHUFA und erfordert keine Bonitätsprüfung. Probleme entstehen erst danach, wenn Sie versuchen, ein klassisches Bankkonto oder eine Finanzierung zu bekommen.
Wie lange dauert die Eröffnung eines schufafreien Geschäftskontos für eine GmbH?
Bei vollständigen Unterlagen liegt die Freischaltung meist zwischen einem und drei Werktagen, wobei manche Anbieter die IBAN bereits vor Abschluss der vollständigen Prüfung vergeben. Wer stattdessen eine bereits eingetragene GmbH mit bestehendem Konto übernimmt, etwa über Gmbh-kauf, spart diesen Schritt komplett.