Ein treuhänderischer Geschäftsführer bleibt nach außen voll haftender Organvertreter der GmbH. Ein Treuhandvertrag mit dem eigentlichen Auftraggeber ändert daran nichts, wie das Bundessozialgericht bestätigt hat. Wer diese Rolle übernimmt, haftet nach § 43 GmbHG gegenüber Gläubigern und Behörden, trägt sozialversicherungsrechtliche Risiken und braucht eine notariell saubere Vertragsgestaltung, um wenigstens im Innenverhältnis abgesichert zu sein.
Kurz gesagt:
- Eine treuhänderische Geschäftsführung bleibt rechtlich immer voll haftender Geschäftsführer, unabhängig vom Treuhandvertrag oder der tatsächlichen Kontrolle.
- Das Bundesozialgericht entscheidet, dass nur wer tatsächlich Weisungsbefugnis und Einfluss auf Entscheidungen hat, sozialversicherungspflichtig wird.
- Ohne notarielle Beurkundung, korrekte steuerliche Dokumentation und transparente KYC-Pflichten ist die Konstruktion bei Prüfungen schnell unwirksam.
- Bei fehlender Kontrolle und kein anhängiger Sperrminorität von mindestens 25,1 % steigen Risiko für Sozialversicherungs- und Haftung Nachzahlungen erheblich.
- Ein individuell gestalteter, gut dokumentierter Treuhandvertrag mit klaren Kontrollrechten ist essenziell, um Haftungs- und Strafrisiken zu minimieren.
Inhaltsverzeichnis
- Was ist ein treuhänderischer Geschäftsführer?
- Rechtsgrundlagen: GmbHG, BGB, AO und GwG im Überblick
- Wann wird ein treuhänderischer Geschäftsführer sozialversicherungspflichtig?
- Haftung, Steuer- und Strafrisiken des formell bestellten Geschäftsführers
- Vertragsgestaltung: Welche Klauseln schützen wirklich?
- Praxis-Checkliste vor der Bestellung eines Treuhänders
- Publisher-Perspektive: Wann eine Treuhandlösung wirklich sinnvoll ist
- Sofort verfügbare GmbH mit treuhänderischem Geschäftsführer
- Quellen
Was ist ein treuhänderischer Geschäftsführer?
Ein treuhänderischer Geschäftsführer ist formal und rechtlich als Organ im Handelsregister eingetragen, handelt aber im wirtschaftlichen Interesse einer anderen Person oder Gesellschaft, des sogenannten Treugebers. Nach außen, gegenüber Finanzamt, Vertragspartnern und Gericht, tritt er als vollwertiger Geschäftsführer auf. Im Innenverhältnis bindet ihn ein Treuhandvertrag an die Weisungen des Treugebers. Diese Konstruktion unterscheidet sich deutlich vom sogenannten Nominee-Modell aus dem angelsächsischen Rechtsraum, das im deutschen Recht keine eigenständige Kategorie bildet und rechtlich schlicht als Treuhandverhältnis behandelt wird.
In der Praxis lassen sich drei Grundformen unterscheiden:
- Offene Vereinbarungstreuhand: Der Treuhänder ist als Geschäftsführer eingetragen, der Treuhandvertrag selbst bleibt aber meist nicht öffentlich einsehbar.
- Verdeckte Treuhand: Das Treuhandverhältnis wird bewusst nicht offengelegt, was insbesondere gegenüber Finanzbehörden und Banken erhebliche Compliance-Risiken birgt.
- Vollmachtstreuhand: Statt einer echten Organbestellung erhält der Treugeber lediglich weitreichende Vollmachten, während die formale Geschäftsführung bei einer dritten Person bleibt.
Warum greifen Unternehmer überhaupt zu einer Treuhandlösung? Meist geht es um Zeitgewinn beim Markteintritt, um Diskretion bei sensiblen Beteiligungsverhältnissen oder um eine Übergangslösung, bis ein ausländischer Gesellschafter selbst die Geschäftsführung übernehmen kann. Auch bei Nachfolgeregelungen oder komplexen Konzernstrukturen wird die Treuhandgesellschaft als Geschäftsführungsinstrument eingesetzt, um Übergangsphasen rechtssicher zu überbrücken.
Rechtsgrundlagen: GmbHG, BGB, AO und GwG im Überblick
Wer eine Treuhandlösung aufsetzt, bewegt sich in einem Geflecht aus mehreren Gesetzen, die selten isoliert betrachtet werden können. Vier Normkomplexe entscheiden darüber, ob die Konstruktion überhaupt wirksam ist und wer am Ende welche Pflichten trägt.
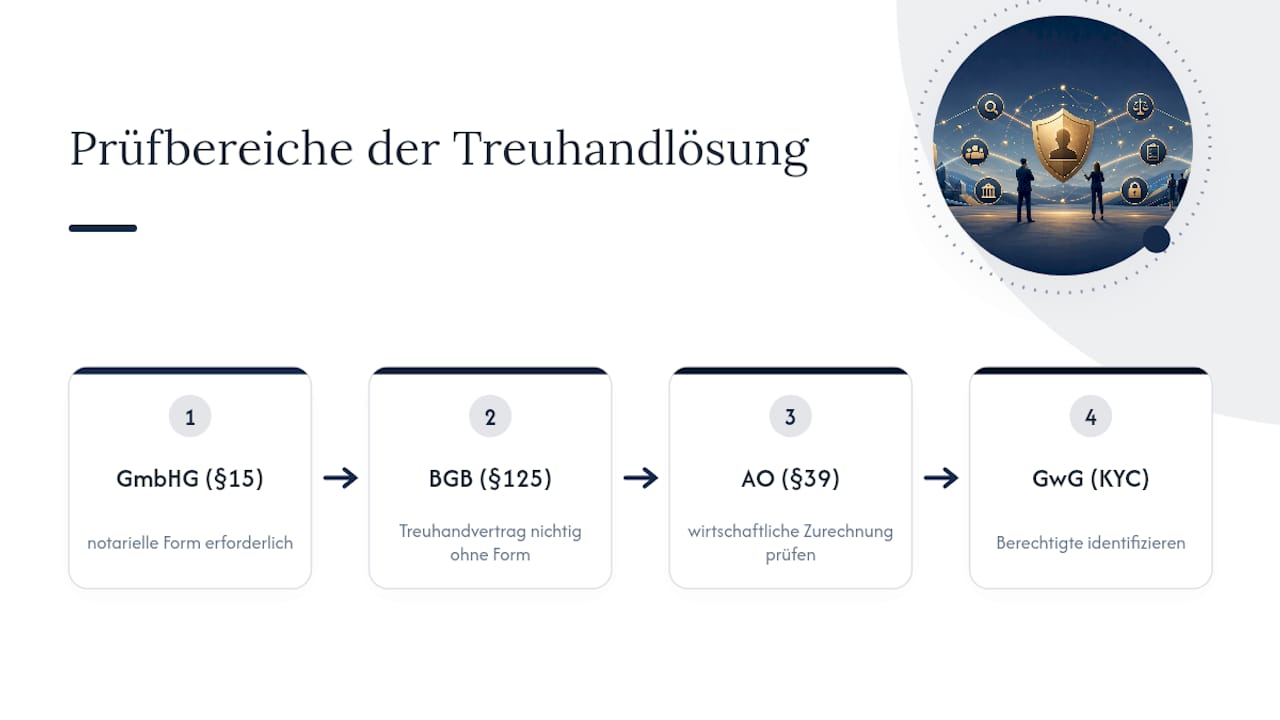
§ 15 GmbHG und die Beurkundungspflicht. Die Abtretung von Geschäftsanteilen bedarf grundsätzlich der notariellen Form. Für die Vereinbarungstreuhand bedeutet § 15 Abs. 4 GmbHG konkret: Auch die schuldrechtliche Verpflichtung zur Übertragung eines Anteils muss notariell beurkundet werden. Fehlt diese Form, ist der Treuhandvertrag nach § 125 BGB nichtig, wie eine Analyse zur Vereinbarungstreuhand darlegt. Wer hier spart, riskiert ein Treuhandverhältnis, das im Streitfall schlicht nicht existiert.
§ 43 GmbHG und die Sorgfaltspflicht der Geschäftsführung. Diese Vorschrift verpflichtet jeden Geschäftsführer, formell oder wirtschaftlich betrachtet, zur Sorgfalt eines ordentlichen Kaufmanns. Verstöße führen zur persönlichen Haftung gegenüber der Gesellschaft, oft auch gegenüber Dritten. Die Norm unterscheidet nicht danach, ob im Hintergrund ein Treugeber die eigentlichen Entscheidungen trifft.
§ 39 AO und die wirtschaftliche Zurechnung. Steuerlich zählt nicht die formale Eintragung, sondern wer wirtschaftlich über ein Wirtschaftsgut verfügt. Bei einer echten Treuhand wird das Vermögen und damit oft auch das steuerliche Ergebnis dem Treugeber zugerechnet, nicht dem eingetragenen Geschäftsführer. Das entlastet den Treuhänder steuerlich, verlangt aber eine lückenlose Dokumentation, sonst unterstellt das Finanzamt eine verdeckte Gewinnverwendung oder wertet die Konstruktion neu.
Das Geldwäschegesetz und KYC-Pflichten. Banken und Notare müssen den wirtschaftlich Berechtigten identifizieren, unabhängig davon, wer formal als Geschäftsführer im Handelsregister steht. Diese Offenlegungspflicht gilt für die Kontoeröffnung ebenso wie für notarielle Beurkundungen, wie Haufe zu den GwG-Anforderungen erläutert. Wer die Treuhand verschleiern will, stößt hier auf eine harte Grenze: Ohne Offenlegung öffnet keine deutsche Bank ein Geschäftskonto.
In der Praxis heißt das: Eine Treuhandlösung, die nicht notariell und steuerlich sauber dokumentiert ist, bricht spätestens bei der ersten Betriebsprüfung oder der ersten KYC-Abfrage der Bank in sich zusammen.
Wann wird ein treuhänderischer Geschäftsführer sozialversicherungspflichtig?
Diese Frage entscheidet über Nachzahlungen in fünf- bis sechsstelliger Höhe, und genau hier hat das Bundessozialgericht mit der Entscheidung B 12 KR 30/19 aus dem Jahr 2020 Klarheit geschaffen. Die Richter stellten fest: Ein schuldrechtlicher Treuhandvertrag hebt die gesellschaftsrechtliche Rechtsmacht nicht automatisch auf. Entscheidend ist, wer tatsächlich über Weisungsbefugnis und Stimmrechte verfügt, nicht was im Innenverhältnis vereinbart wurde.
Drei Prüfkriterien haben sich in der Rechtsprechung als Leitgrößen etabliert:
- Kapitalbeteiligung und Stimmrechte: Hält der Geschäftsführer selbst weniger als 50 % der Anteile und keine Sperrminorität, spricht das für eine abhängige Beschäftigung.
- Tatsächliche Weisungsgebundenheit: Muss der Geschäftsführer sich bei zentralen Entscheidungen an Vorgaben des Treugebers halten, ohne eigenen Gestaltungsspielraum, verstärkt das die Einstufung als Arbeitnehmer.
- Fehlende Einflussmöglichkeiten auf Gesellschafterebene: Wer keine reale Möglichkeit hat, unliebsame Beschlüsse zu verhindern, gilt sozialversicherungsrechtlich eher als Beschäftigter denn als Unternehmer.
Profi-Tipp: Prüfen Sie vor jeder Bestellung, ob der treuhänderische Geschäftsführer über eine Sperrminorität von mindestens 25,1 % oder eine vertraglich fixierte Vetoposition verfügt. Ohne diese Rechtsmacht landet die Konstruktion fast immer in der Versicherungspflicht.
Wird nachträglich eine abhängige Beschäftigung festgestellt, meist im Rahmen einer Betriebsprüfung der Deutschen Rentenversicherung, drohen Nachzahlungen für Renten-, Kranken-, Pflege- und Arbeitslosenversicherung. Diese trägt in der Regel die Gesellschaft als Arbeitgeber nach, oft für mehrere zurückliegende Jahre und mit Verzugszinsen. In Einzelfällen wirkt sich die Feststellung auch auf spätere Sozialleistungsansprüche des Geschäftsführers selbst aus, etwa beim Bezug von Arbeitslosengeld, was viele Beteiligte erst im Streitfall überrascht.
Haftung, Steuer- und Strafrisiken des formell bestellten Geschäftsführers
Der formell bestellte Geschäftsführer haftet gegenüber Gläubigern, Sozialversicherungsträgern und dem Finanzamt in vollem Umfang, ganz unabhängig davon, wer im Hintergrund die eigentlichen Entscheidungen trifft. Eine Auswertung zu den Grenzen des Vertrauensschutzes zeigt: Wer sich als reiner Strohmann versteht und operative Vorgänge nicht einsieht, trägt trotzdem das strafrechtliche Risiko, wenn Steuern verkürzt oder Insolvenzantragspflichten verletzt werden.
Drei Risikofelder verdienen besondere Aufmerksamkeit:
- Außenhaftung nach § 43 GmbHG: Gläubiger und Behörden können den eingetragenen Geschäftsführer direkt in Anspruch nehmen, nicht nur die Gesellschaft.
- Steuerstrafrechtliche Relevanz: Wird eine Steuerverkürzung festgestellt, haftet zunächst der formell Verantwortliche, selbst wenn der Treugeber die eigentliche Entscheidung getroffen hat.
- Grenzen der Innenfreistellung: Eine vertragliche Freistellung im Verhältnis zum Treugeber wirkt nur zwischen den Vertragsparteien. Gegenüber Dritten, Finanzamt oder Staatsanwaltschaft, entfaltet sie keine Wirkung.
Wer glaubt, eine großzügig formulierte Freistellungsklausel im Treuhandvertrag schütze ihn vor persönlicher Haftung, irrt. Diese Klauseln regeln lediglich, ob der Treuhänder im Innenverhältnis Regress beim Treugeber nehmen kann, falls er selbst zahlen musste. Sie verhindern nicht, dass er überhaupt in Anspruch genommen wird.
Deshalb gilt eine klare Regel: Wer die Rolle des treuhänderischen Geschäftsführers übernimmt, braucht aktive Kontrollrechte, keine rein formale Unterschriftsfunktion ohne Einblick. Dazu gehören ein eigenes Zugriffsrecht auf Buchhaltung und Kontobewegungen, eine regelmäßige Berichtspflicht des Treugebers und die dokumentierte Möglichkeit, Weisungen abzulehnen, die offensichtlich gegen geltendes Recht verstoßen. Fehlt diese Kontrolle vollständig, erhöht sich laut Fachliteratur das Risiko einer persönlichen Haftung bei späteren Prüfungen erheblich, gerade weil der Geschäftsführer im Ernstfall nicht darlegen kann, dass er seiner Sorgfaltspflicht überhaupt nachkommen konnte.
Vertragsgestaltung: Welche Klauseln schützen wirklich?
Ein tragfähiger Treuhandvertrag ist kein Formularvertrag von der Stange, sondern muss die konkreten Risiken aus Gesellschafts-, Steuer- und Sozialversicherungsrecht gezielt adressieren. Mehrere Bausteine haben sich in der Praxis als Mindeststandard etabliert.
- Aufgaben- und Weisungskatalog: Der Vertrag sollte präzise festlegen, welche Entscheidungen der Treuhänder eigenständig treffen darf und wo er zwingend Weisungen des Treugebers einholen muss. Vage Formulierungen wie „im Interesse des Treugebers zu handeln“ halten vor Gericht selten.
- Aufschiebend bedingte Abtretung: In der Praxis haben sich aufschiebend bedingte Anteilsübertragungen und unwiderrufliche Vollmachten bewährt, um die Rückübertragung bei Vertragsende abzusichern. Diese Konstruktionen müssen notariell beurkundet sein, sonst entfalten sie keine rechtliche Wirkung.
- Freistellungs- und Schadloshaltungsklauseln: Diese regeln den internen Ausgleich, falls der Treuhänder gegenüber Dritten zahlen musste. Wichtig: Solche Klauseln müssen so formuliert sein, dass sie auch bei Insolvenz des Treugebers werthaltig bleiben, etwa durch eine Bankgarantie oder Rücklagenbildung.
- Kontroll- und Informationsrechte: Der Treuhänder braucht vertraglich abgesicherten Zugang zu Buchhaltung, Bankkonten und wesentlichen Verträgen. Ohne diese Rechte kann er seiner Sorgfaltspflicht nach § 43 GmbHG faktisch nicht nachkommen.
- Gesellschafterliste und notarielle Form: Jede Änderung der Beteiligungsverhältnisse muss in der Gesellschafterliste beim Handelsregister nachvollzogen werden. Wer hier schludert, riskiert, dass die Treuhandkonstruktion gegenüber Dritten gar nicht wirksam wird.
Compliance-seitig kommt die KYC-Pflicht dazu: Banken verlangen bei Kontoeröffnung die Offenlegung des wirtschaftlich Berechtigten, unabhängig von der internen Vertragsgestaltung. Ein empfehlenswerter Rhythmus für die Dokumentenprüfung liegt bei einmal jährlich, verbunden mit einer Aktualisierung der Gesellschafterliste und einem kurzen Abgleich, ob die tatsächliche Geschäftsführung noch dem Vertrag entspricht.
Praxis-Checkliste vor der Bestellung eines Treuhänders
Bevor ein treuhänderischer Geschäftsführer bestellt wird, lohnt sich ein strukturierter Check, der spätere Überraschungen bei Betriebsprüfung oder Bankgespräch vermeidet.
- Notarieller Treuhandvertrag mit klarem Aufgaben- und Weisungskatalog liegt vor.
- Aktueller Handelsregisterauszug und Gesellschafterliste sind geprüft und stimmen mit der tatsächlichen Beteiligungsstruktur überein.
- Vollmachten für Bankgeschäfte und Vertragsschlüsse sind schriftlich, eindeutig und zeitlich begrenzt formuliert.
- KYC-Unterlagen für Bank und Notar liegen vollständig vor, inklusive Identifikation des wirtschaftlich Berechtigten.
- Bonität und Zuverlässigkeit des vorgesehenen Treuhänders sind über Referenzen oder Registerauszüge geprüft.
- Regelmäßiges Reporting und ein Kontrollzugang zu Konten und Buchhaltung sind vertraglich fixiert, nicht nur mündlich zugesagt.
Von einer Treuhandlösung sollte abgeraten werden, wenn der Treugeber vollständige Anonymität gegenüber Bank und Finanzamt verlangt. Das widerspricht geltendem Recht und lässt sich seriös nicht umsetzen. Ebenso ein Warnsignal: ein Treuhänder, der weder Zugriff auf die Buchhaltung fordert noch überhaupt bereit ist, Kontrollrechte vertraglich zu verankern. Wer hier vorschnell unterschreibt, trägt am Ende ein Haftungsrisiko, das in keinem Verhältnis zur vereinbarten Vergütung steht.
Publisher-Perspektive: Wann eine Treuhandlösung wirklich sinnvoll ist
Aus unserer Sicht wird die Treuhandkonstruktion in der öffentlichen Diskussion oft missverstanden, entweder als Wundermittel für Anonymität oder als generell riskantes Vabanquespiel. Beides greift zu kurz. Die eigentliche Frage ist nicht, ob eine Treuhand rechtlich zulässig ist, sondern ob der eingesetzte Geschäftsführer tatsächlich in der Lage ist, seine Kontrollpflichten wahrzunehmen. Genau daran scheitern viele Konstruktionen, die im Internet als fertige Vorlage kursieren.
Bei Gmbh-kauf setzen wir deshalb auf individuell angepasste Modelle, von der rein formalen Vertretung bis zur aktiven operativen Begleitung, je nachdem, was der Einzelfall verlangt. Das ersetzt keine anwaltliche oder steuerliche Einzelfallprüfung. Wer eine Treuhandlösung erwägt, sollte vor der Unterschrift immer einen Fachanwalt oder Steuerberater einbeziehen, der die konkrete Beteiligungsstruktur und die geplanten Kontrollrechte bewertet. Eine gute Treuhandlösung erkennt man daran, dass sie diese Prüfung nicht scheut, sondern aktiv einfordert.
— Harald
Sofort verfügbare GmbH mit treuhänderischem Geschäftsführer
Gmbh-kauf ist die Alternative zur monatelangen Neugründung: Statt Notartermin, Handelsregisteranmeldung und Wartezeit auf die Bankfreigabe übernehmen Sie eine bereits eingetragene GmbH mit deutschem Geschäftssitz, bestehender Website und Geschäftskonto bei einer deutschen Bank, sofort und diskret.
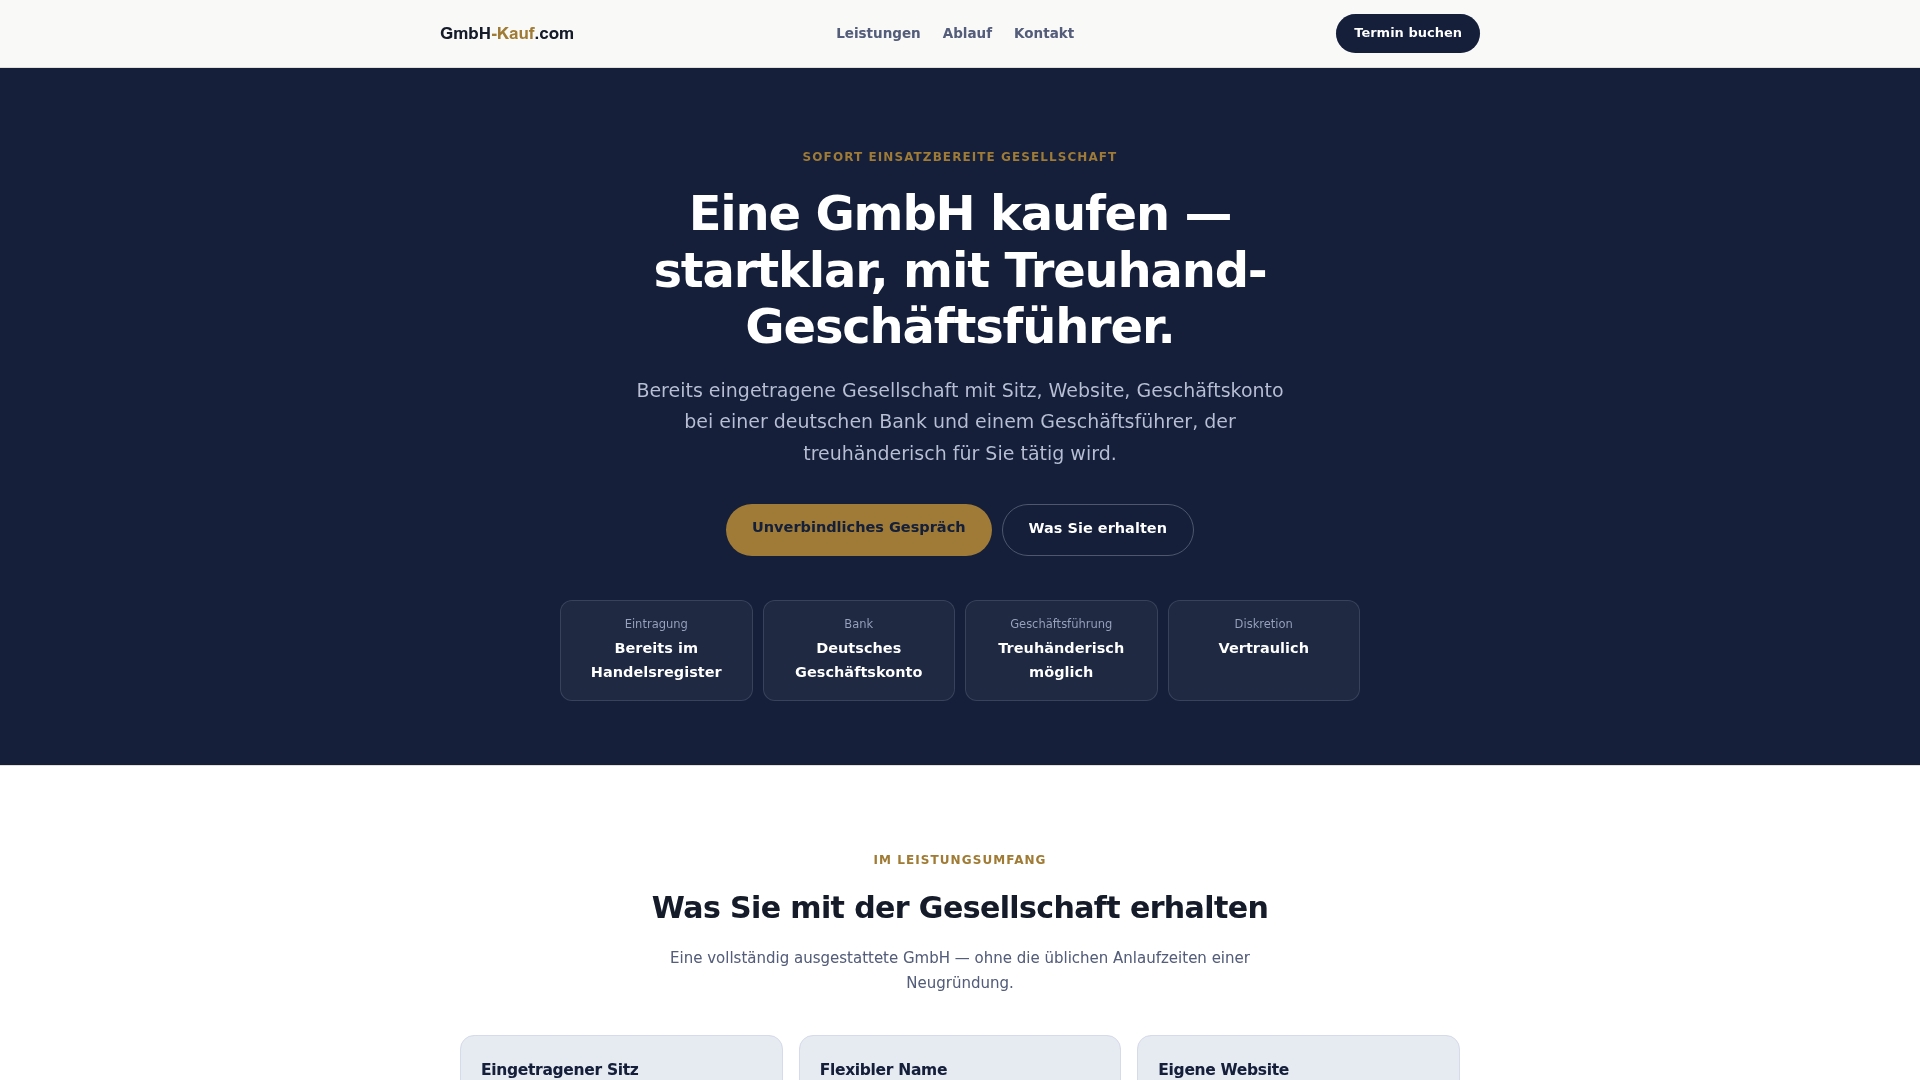
Zum Leistungsumfang gehört ein treuhänderischer Geschäftsführer, der individuell auf Ihre Situation zugeschnitten wird, von der rein formalen Vertretung bis zur aktiven operativen Unterstützung durch einen erfahrenen Geschäftsführer. Das Modell passt besonders dann, wenn Sie Zeit sparen wollen, eine diskrete Übergangsregelung brauchen oder als ausländischer Unternehmer noch keinen deutschen Geschäftsführer stellen können. Notarielle Beurkundung und die KYC-Prüfung durch Bank und Notar sind dabei kein Hindernis, sondern fester Bestandteil einer rechtssicheren Übergabe. Alle Details zu Leistungsumfang und Ablauf finden Sie auf der Angebotsseite von Gmbh-kauf. Wenn Sie konkrete Fragen zu Ihrem Fall haben, nehmen Sie Kontakt mit unserem Team auf. Wir klären mit Ihnen, welches Treuhandmodell zu Ihrer Situation passt.
Quellen
Wer die Rechtslage selbst nachprüfen möchte, findet die zentralen Belege in folgenden Quellen:
- BSG‑Entscheidung B 12 KR 30/19 (2020)
- Vereinbarungstreuhand: Wie ein GmbH‑Gesellschafter seinen Anteil verdeckt
- IWW: Grenzen des Vertrauensschutzes beim formellen Geschäftsführer
- Haufe (Artikel zu GwG und wirtschaftlich Berechtigten)
Dieser Artikel enthält allgemeine Informationen und ersetzt nicht die Beratung durch einen qualifizierten Anwalt. Wenden Sie sich an eine qualifizierte Rechtsfachperson zu Ihrer persönlichen Lage, bevor Sie auf Grundlage dieses Inhalts handeln.