Wirtschaftlich Berechtigter einer GmbH ist die natürliche Person, die eine Gesellschaft letztlich kontrolliert, ihre Anteile besitzt oder eine Geschäftsbeziehung veranlasst. Maßgeblich ist § 3 des Geldwäschegesetzes (GwG). Als Schwelle gilt: Wer einen erheblichen Anteil der Kapital- oder Stimmrechte hält, zählt automatisch dazu. Findet sich keine solche Person, greift die Fiktion: Dann gilt der Geschäftsführer selbst als wirtschaftlich Berechtigter.
Kurz gefasst: Über 25 % Anteile oder Stimmrechte, vergleichbare Kontrolle oder die Rolle als gesetzlicher Vertreter ohne ermittelbaren Eigentümer, das sind die drei Wege, wie jemand zum wirtschaftlich Berechtigten wird.
Wichtige Erkenntnisse
| Thema | Details |
|---|---|
| Kernschwelle | Über 25 % Kapital- oder Stimmrechte lösen automatisch die Einordnung als wirtschaftlich Berechtigter aus. |
| Vollregister seit 2021 | Seit dem 1. August 2021 muss jede GmbH aktiv ins Transparenzregister eintragen, ein Handelsregistereintrag reicht nicht. |
| Prüfpflicht der Verpflichteten | Banken und Berater müssen Angaben mit Originaldokumenten verifizieren, eine reine Registerabfrage genügt nicht. |
| Fiktiver wirtschaftlich Berechtigter | Ist niemand ermittelbar, gilt der Geschäftsführer als fiktiver wirtschaftlich Berechtigter. |
| Sofortlösung statt Neugründung | Gmbh-kauf bietet bereits eingetragene GmbHs mit treuhänderischer Geschäftsführung als schnellere Alternative zur Neugründung. |
Inhaltsverzeichnis
- Rechtsgrundlagen: Was § 3 und §§ 19–21 GwG tatsächlich regeln
- Wer gilt konkret als wirtschaftlich Berechtigter einer GmbH?
- Wie funktioniert die Meldung ans Transparenzregister?
- Welche Prüfpflichten haben Verpflichtete gegenüber der GmbH?
- Fünf typische Fallkonstellationen bei der GmbH
- Checkliste: Diese Schritte sollten Sie jetzt gehen
- Wann lohnt sich externe Beratung zum wirtschaftlich Berechtigten?
- Sofort verfügbare GmbH statt monatelanger Neugründung
- Nützliche Primärquellen und weiterführende Links
- Quellen
Rechtsgrundlagen: Was § 3 und §§ 19–21 GwG tatsächlich regeln
Die zentrale Norm ist § 3 GwG. Sie definiert den wirtschaftlich Berechtigten als natürliche Person, in deren Eigentum oder unter deren Kontrolle eine Gesellschaft letztlich steht, oder auf deren Veranlassung eine Transaktion durchgeführt wird. Für die GmbH heißt das konkret: Wer mehr als ein Viertel der Anteile hält, ist erfasst. Ebenso, wer über vergleichbare Kontrollmechanismen verfügt, etwa durch einen Stimmbindungsvertrag.
Mehrere Paragraphen greifen ineinander:
- § 3 GwG definiert, wer als wirtschaftlich Berechtigter gilt.
- § 10 bis § 12 GwG regeln die Prüfpflichten der Verpflichteten gegenüber ihren Vertragspartnern.
- § 19 bis § 21 GwG legen fest, welche Daten ins Transparenzregister gehören und wer sie melden muss.
Seit dem 1. August 2021 ist das deutsche Transparenzregister ein Vollregister. Die frühere Mitteilungsfiktion, bei der ein Eintrag im Handelsregister als ausreichend galt, ist entfallen. Seitdem muss jede GmbH ihre wirtschaftlich Berechtigten aktiv eintragen, unabhängig davon, ob die Daten bereits woanders stehen.
Wer gilt konkret als wirtschaftlich Berechtigter einer GmbH?
Die Schwelle klingt einfach, wird in der Praxis aber schnell kompliziert. Bei direkter Beteiligung ist die Rechnung klar: Hält eine Person einen Anteil über der maßgeblichen Schwelle, ist sie wirtschaftlich Berechtigter. Bei mittelbarer Beteiligung über eine Kette von Gesellschaften müssen Sie die Prozentsätze multiplizieren. Beispiel: Wenn eine Person über mehrere Gesellschaften mittelbar eine relevante Beteiligung hält, kann die Schwelle überschritten sein.
Kontrolle „auf vergleichbare Weise“ meint Fälle ohne klare Kapitalmehrheit, etwa Beherrschungsverträge oder Satzungsklauseln, die einer Minderheit faktisch die Entscheidungsgewalt geben. Typische Konstellationen in der Praxis:
- Nur natürliche Gesellschafter mit klaren Anteilen über 25 %.
- Eine GmbH als Gesellschafter, wodurch die Prüfung eine Ebene tiefer wandert.
- Verkettete Beteiligungen über mehrere Zwischengesellschaften.
- Der fiktive wirtschaftlich Berechtigte, wenn sich niemand eindeutig ermitteln lässt.
Profi-Tipp: Prüfen Sie zuerst die aktuelle Gesellschafterliste, dann den Gesellschaftsvertrag und erst danach einen aktuellen Handelsregisterauszug. In dieser Reihenfolge finden Sie Widersprüche am schnellsten, etwa wenn die Liste beim Registergericht veraltet ist.
Wie funktioniert die Meldung ans Transparenzregister?
Meldepflichtig ist die Rechtseinheit selbst, in der Praxis übernimmt das meist der Geschäftsführer oder ein bevollmächtigter Steuerberater. Die Meldung läuft in drei Schritten ab:
- Ein Konto beim Transparenzregister anlegen und die Rechtseinheit dort registrieren.
- Die Daten des wirtschaftlich Berechtigten eintragen und einreichen.
- Änderungen künftig unverzüglich nachmelden, etwa nach einem Gesellschafterwechsel.
Pflichtangaben nach § 19 GwG umfassen:
- Vor- und Nachname
- Geburtsdatum
- Wohnort
- Wohnsitzland
- Staatsangehörigkeit oder Staatsangehörigkeiten
- Art und Umfang des wirtschaftlichen Interesses
Die Einsicht ins Register ist eingeschränkt und mit Gebühren verbunden, Verpflichtete dürfen laut § 23 GwG zur Erfüllung eigener Sorgfaltspflichten Einsicht nehmen. Details zu Verfahren und technischer Abwicklung liefert die Transparenzregister-FAQ des Bundesverwaltungsamts.
Welche Prüfpflichten haben Verpflichtete gegenüber der GmbH?
Banken, Notare, Steuerberater und andere Verpflichtete nach dem GwG müssen prüfen, ob bei ihrem Vertragspartner überhaupt ein wirtschaftlich Berechtigter existiert, und die Angaben verifizieren. Eine bloße Abfrage im Transparenzregister genügt dabei nicht als alleiniger Nachweis. § 11 Abs. 5 Satz 3 GwG verlangt risikoangemessene, eigenständige Prüfschritte. Die Registerabfrage bleibt Ergänzung, nicht Ersatz für die Prüfung der Originaldokumente.
Als Nachweise dienen typischerweise:
- Die aktuelle Gesellschafterliste beim Handelsregister.
- Der vollständige Gesellschaftsvertrag mit allen Änderungen.
- Ein aktueller Handelsregisterauszug.
- Beteiligungsübersichten bei mehrstufigen Strukturen.
Profi-Tipp: Legen Sie für jede Prüfung ein Datum und die verwendete Quelle fest, nicht nur das Ergebnis. Bei einer späteren Kontrolle zählt oft weniger das Ergebnis als der Nachweis, dass Sie überhaupt sorgfältig geprüft haben.
Fünf typische Fallkonstellationen bei der GmbH
DATEV hat die häufigsten Praxisfälle zusammengefasst, die auch bei kleineren GmbHs regelmäßig vorkommen:
- Nur natürliche Gesellschafter: Jeder mit einem Anteil über der maßgeblichen Schwelle ist automatisch wirtschaftlich Berechtigter, keine weitere Prüfung nötig.
- Juristische Person als Gesellschafter: Die Prüfung wandert eine Ebene tiefer zu den natürlichen Personen hinter dieser Gesellschaft.
- Gemischte Beteiligungsverhältnisse: Direkte und mittelbare Anteile werden addiert, bis die Schwelle überschritten wird.
- GmbH & Co. KG: Sowohl bei der Komplementär-GmbH als auch bei der KG selbst muss der wirtschaftlich Berechtigte separat ermittelt werden.
- Treuhandverhältnisse: Der Treugeber gilt als wirtschaftlich Berechtigter, nicht der Treuhänder, der lediglich formal auftritt.
Checkliste: Diese Schritte sollten Sie jetzt gehen
Ein Fristversäumnis beim Transparenzregister kann teuer werden. Bringen Sie Ihre GmbH mit dieser Reihenfolge auf den aktuellen Stand:
- Gesellschafterliste und Gesellschaftsvertrag auf Aktualität prüfen.
- Wirtschaftlich Berechtigten nach der 25-Prozent-Regel identifizieren.
- Bestehenden Eintrag im Transparenzregister mit den ermittelten Daten abgleichen.
- Abweichungen unverzüglich nachmelden und das Prüfergebnis dokumentieren.
- Einen internen Verantwortlichen benennen, der Änderungen künftig zeitnah nachträgt.
Profi-Tipp: Bestimmen Sie eine feste Person, meist die Geschäftsführung oder den Steuerberater, die jede Gesellschafteränderung sofort mit der Meldepflicht verknüpft. Ein einfacher Kalendereintrag reicht oft schon.
Wann lohnt sich externe Beratung zum wirtschaftlich Berechtigten?
Bei verschachtelten Beteiligungsstrukturen über mehrere Länder oder Treuhandkonstruktionen wird die Ermittlung schnell unübersichtlich. Sobald interne Unterlagen und Transparenzregister widersprüchliche Angaben zeigen, sollten Sie einen Steuerberater oder spezialisierten Rechtsanwalt einschalten. Ein guter Berater prüft nicht nur die aktuelle Struktur, sondern auch, ob frühere Meldungen noch korrekt sind.
Verlässlichkeit vor Schnelligkeit
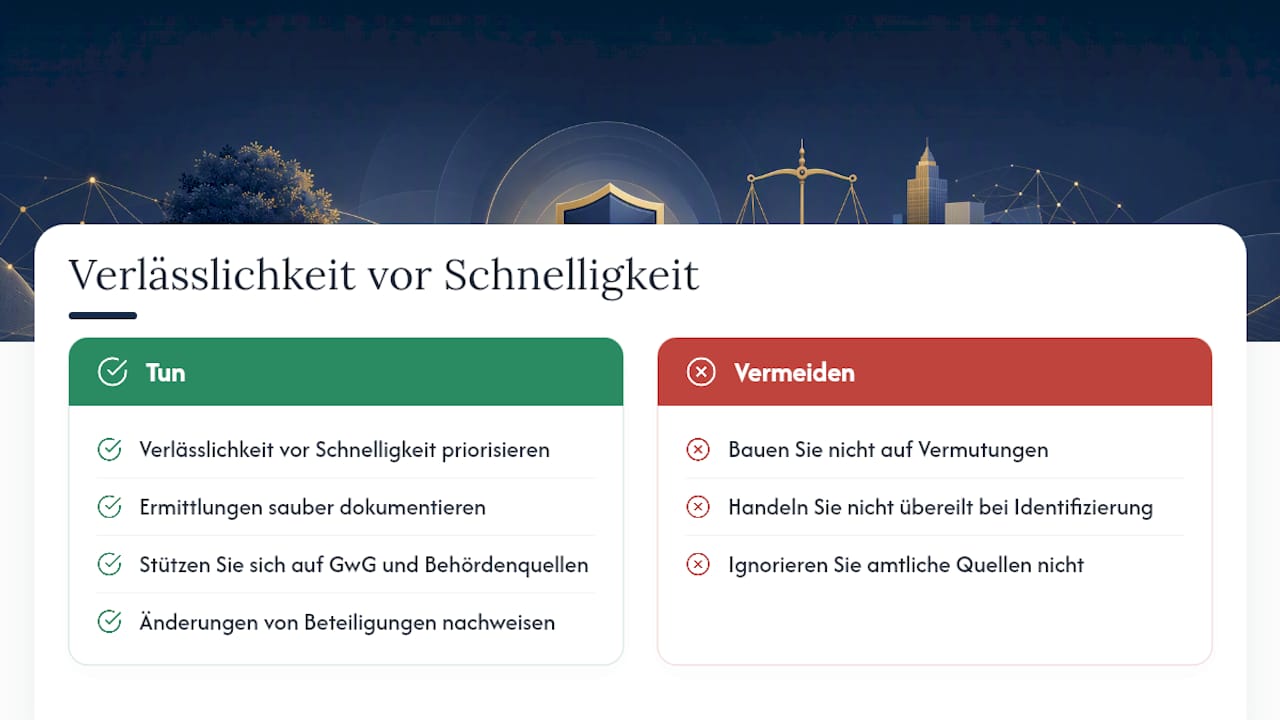
GmbH-Transaktionen mit treuhänderischer Geschäftsführung zeigen, wie schnell sich Beteiligungsverhältnisse ändern können, und wie wichtig eine saubere, dokumentierte Ermittlung dabei bleibt. Die hier genannten Regeln stützen sich auf geltendes GwG-Recht und offizielle Behördenquellen, nicht auf Vermutungen.
Sofort verfügbare GmbH statt monatelanger Neugründung
Wer eine GmbH übernehmen will, ohne Wochen auf Notartermine, Handelsregistereintrag und Bankfreischaltung zu warten, hat mit Gmbh-kauf einen direkten Weg zur startklaren Gesellschaft. Anders als bei einer Neugründung übernehmen Sie eine bereits eingetragene GmbH mit bestehendem Geschäftskonto bei einer deutschen Bank, eigener Website und Telefonanschluss, alles sofort nutzbar.
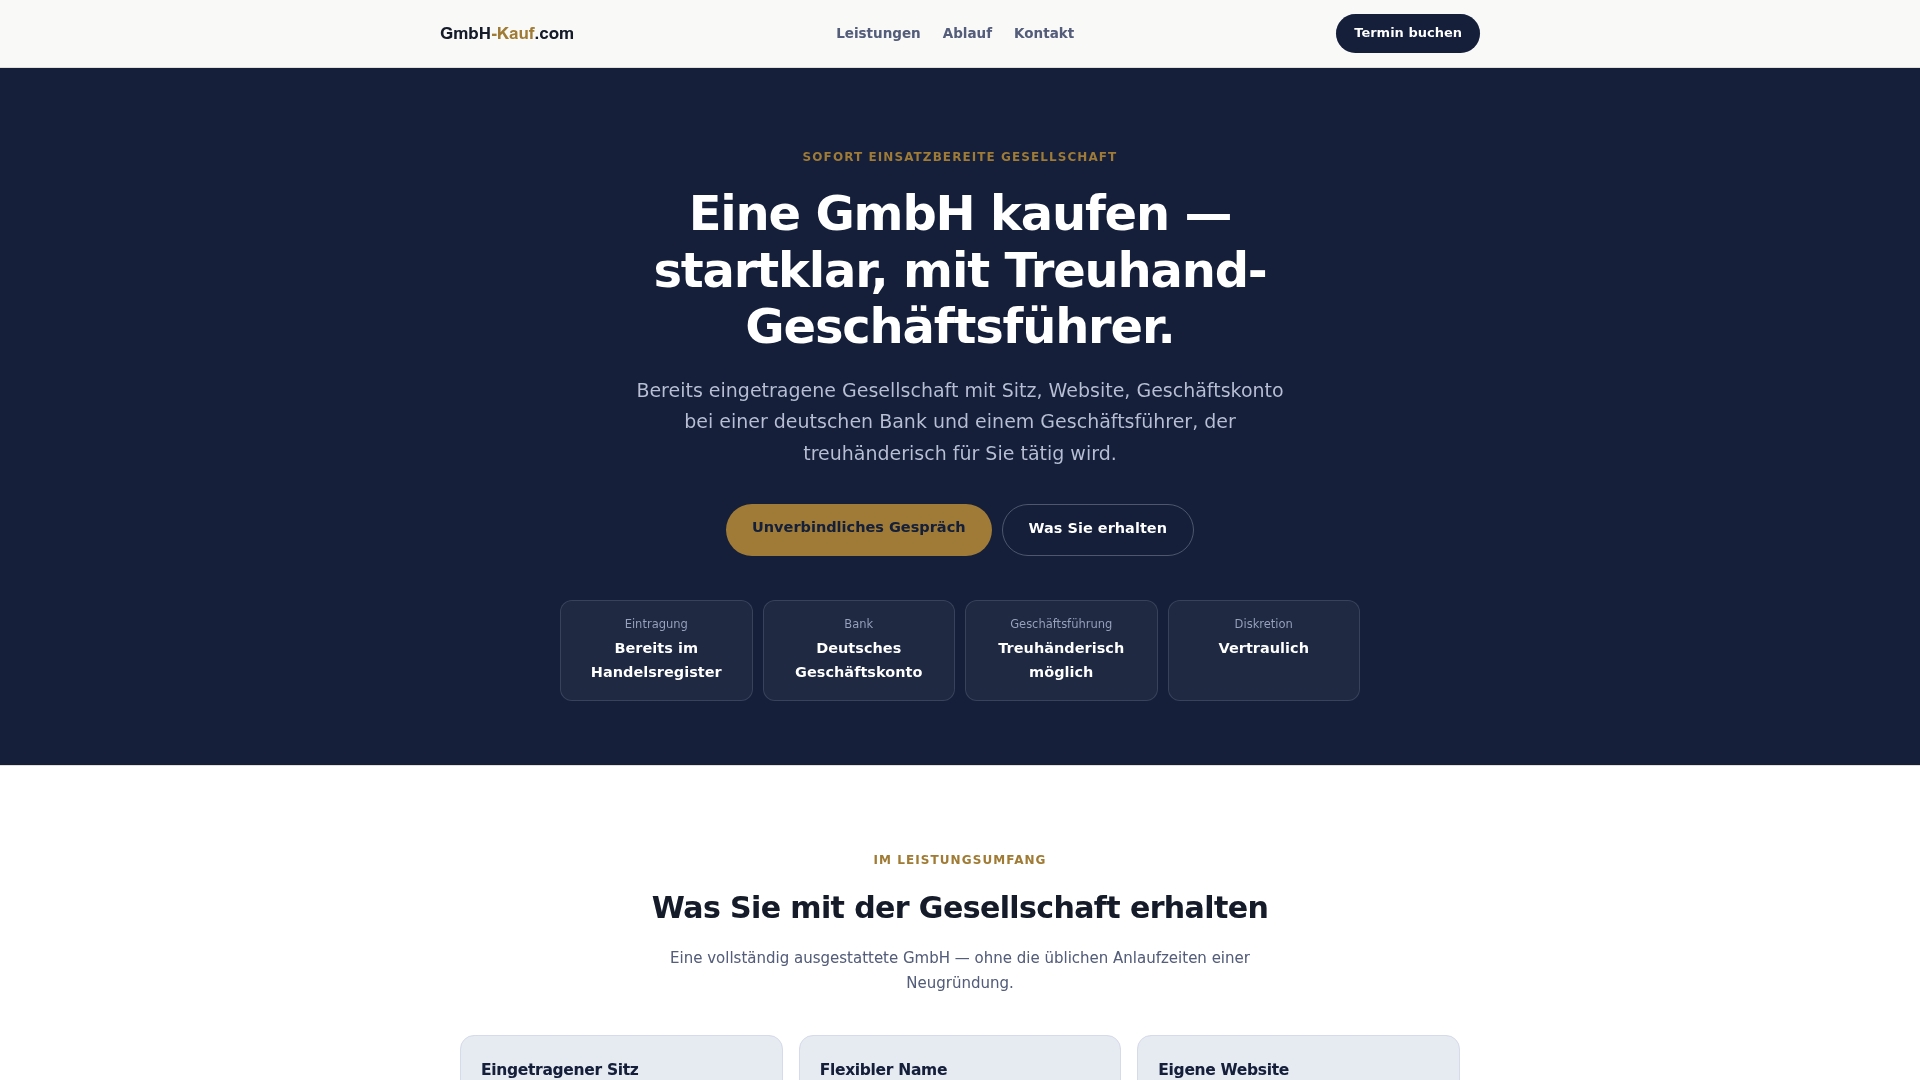
Besonders praktisch: Die treuhänderische Geschäftsführung lässt sich individuell anpassen, von der reinen Formalfunktion bis zur aktiven operativen Unterstützung, je nachdem, wie viel Sie selbst übernehmen möchten. Das ersetzt keine rechtliche oder steuerliche Beratung im Einzelfall, aber es verkürzt den Weg von der Entscheidung bis zur handlungsfähigen Gesellschaft erheblich. Wer die passenden GmbH-Angebote mit Treuhand-Geschäftsführer ansehen möchte, findet dort die aktuell verfügbaren Gesellschaften. Für individuelle Fragen zur Struktur oder zur wirtschaftlichen Berechtigung nach der Übernahme lohnt sich ein direkter Kontakt zum Gmbh-kauf-Team.
Nützliche Primärquellen und weiterführende Links
Für die eigene Prüfung lohnt sich der direkte Blick in die Originalquellen, nicht nur in Zusammenfassungen:
- Das Transparenzregister selbst für Eintragung, Einsicht und Gebühren.
- § 3 GwG im amtlichen Handbuch für die rechtliche Definition.
- Die DATEV-Fallkonstellationen für praxisnahe Beispiele.
Registereinträge ändern sich, prüfen Sie die aktuelle Rechtslage bei komplexen Fällen stets zusätzlich mit einem Fachberater.
Dieser Artikel enthält allgemeine Informationen und ersetzt nicht die Beratung durch einen qualifizierten Anwalt. Wenden Sie sich an eine qualifizierte Rechtsfachperson zu Ihrer persönlichen Lage, bevor Sie auf Grundlage dieses Inhalts handeln.
Quellen
- Transparenzregister Hilfe
- Wirtschaftlich Berechtigter nach GwG (StBerH 2025 §3)
- Merkblatt Ermittlung wirtschaftlich Berechtigter (RP Baden‑Württemberg)
- Fünf Fallkonstellationen zur wirtschaftlichen Berechtigung (DATEV)